Marvell Technology-Aktie nach -60%: Reif für eine Erholung?
Milliardenübernahme spaltet die Anleger
Mit der geplanten Übernahme von Lumentum für einen Unternehmenswert von rund 115 Milliarden US$ setzt Marvell auf einen der größten Zusammenschlüsse der Halbleiterbranche. Die Transaktion erfolgt vollständig über einen Aktientausch, bei dem Lumentum-Aktionäre für jede ihrer Aktien 4,5 Marvell-Anteile erhalten sollen. Nach Abschluss würden die bisherigen Marvell-Aktionäre rund 67% des kombinierten Unternehmens halten. Strategisch verspricht der Zusammenschluss eine deutlich stärkere Position bei optischen Verbindungstechnologien für KI-Rechenzentren. Allerdings schüren der gewaltige Kaufpreis, die Verwässerung bestehender Aktionäre und mögliche Integrationsprobleme erhebliche Zweifel.
Dabei präsentiert sich das operative Geschäft bislang ausgesprochen robust. Im zweiten Quartal des Geschäftsjahres 2027 steigerte Marvell seinen Umsatz um +37% auf 2,74 Milliarden US$. Besonders das Rechenzentrumsgeschäft überzeugte mit einem Wachstum von +46% und lieferte inzwischen rund 79% der Gesamterlöse. Für das dritte Quartal stellte das Management zuletzt etwa 3,15 Milliarden US$ Umsatz in Aussicht. Die Übernahme könnte das langfristige Wachstum zusätzlich beschleunigen, doch die erhofften Synergien müssen sich erst beweisen. Der Abschluss ist ohnehin erst für die erste Jahreshälfte 2028 vorgesehen.
Fern von Technologie weitere Chancen gesucht? Dann schau Dir unsere drei Werte in unserem neuen exklusiven Report rund um Energie, Rohstoffe und Infrastruktur an. Wer wissen will, welche Aktien von der Energiekrise als Börsenchance besonders profitieren könnten, sollte hier genauer hinschauen.
Zur Signallage
Quelle: stock3
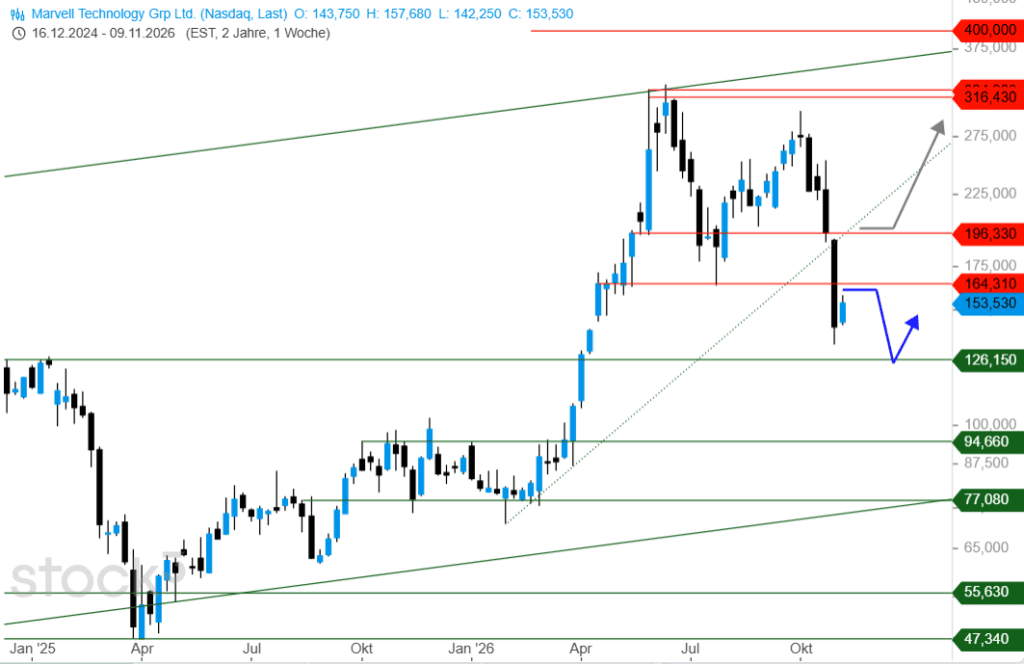
Die jüngste Erholung ändert vorerst wenig am angeschlagenen Chartbild. Nach dem Scheitern im Bereich von 280 US$ beschleunigte sich die Abwärtsbewegung erheblich und führte zum Bruch der wichtigen Unterstützungen bei 196,33 sowie 164,31 US$. Erst an der tiefer gelegenen Haltezone bei 126,15 US$ fanden sich wieder Käufer. Im bevorzugten Szenario erscheint zunächst eine Fortsetzung der Gegenbewegung bis rund 164 US$ möglich. Dort dürfte allerdings bereits erheblicher Verkaufsdruck warten. Anschließend favorisiere ich einen erneuten Rücksetzer in Richtung 126,15 US$, bevor sich eine nachhaltigere Bodenbildung entwickeln könnte. Erst nach erfolgreicher Verteidigung dieser Unterstützung würde sich das Chance-Risiko-Verhältnis wieder verbessern.
Das alternative Szenario setzt hingegen auf einen direkten Befreiungsschlag oberhalb von 164,31 US$. Gelingt den Bullen anschließend auch die Rückeroberung des Widerstands bei 196,33 US$, könnte sich die Erholung deutlich ausweiten. In diesem Fall wäre mittelfristig sogar ein Anstieg in Richtung 280 US$ denkbar. Allerdings bleibt der Weg dorthin angesichts der übergeordneten Abwärtsstruktur steinig. Ein nachhaltiger Bruch der Unterstützung bei 126,15 US$ würde dagegen das bullische Bodenbildungsszenario infrage stellen und weiteres Abwärtspotenzial bis 94,66 US$ eröffnen.
ℹ️ Marvell in Kürze
- Marvell Technology (WKN: A3CNLD) ist ein Hersteller von Netzwerk-, Speicher- und Computerchips sowie Konnektivitätslösungen für verschiedene Branchen wie Rechenzentren, die Automobilindustrie, Carrier-Infrastruktur und Unternehmensnetzwerke.
- Das Unternehmen hat seinen Hauptsitz in Santa Clara im US-Bundesstaat Kalifornien, betreibt jedoch auch Entwicklungszentren in Asien und Europa.
- Marvell Technology ist an der Nasdaq gelistet und kommt derzeit auf eine Marktkapitalisierung von 135 Milliarden US$.
Marvell Technology kaufen, halten oder verkaufen? Unsere Experten-Redaktion berichtet regelmäßig über Marvell Technology und informiert Dich in Echtzeit, wenn Handlungsbedarf besteht. Aktiviere dafür einfach unseren kostenlosen Aktien-Alarm und sichere Dir Deinen persönlichen Informationsvorsprung.
Marvell Technology weiterverfolgen – jetzt kostenlosen Aktien-Alarm aktivieren »
Fazit
Nach dem Einbruch von rund -60% erscheint die Marvell Technology-Aktie zwar zunehmend interessant, doch der jüngste Erholungsversuch liefert noch kein überzeugendes Kaufsignal. Charttechnisch favorisiere ich zunächst einen Anstieg bis 164,31 US$, bevor ein erneuter Test der Unterstützung bei 126,15 US$ wahrscheinlich wird. Erst deren erfolgreiche Verteidigung könnte eine attraktivere Einstiegschance eröffnen. Oberhalb von 196,33 US$ würde sich das Gesamtbild hingegen deutlich aufhellen. Bis dahin sollten Anleger trotz der vielversprechenden Geschäftsperspektiven weiterhin vorsichtig agieren.
Chancen erkennen, Risiken begrenzen: Gerade nach heftigen Kurskorrekturen kommt es auf die richtige Aktienauswahl an. Als Mitglied bei sharedealsPlus profitierst Du von konkreten Investmentideen und den Einschätzungen erfahrener Börsenprofis!