Verbio-Aktie: Heftiger Kurssturz – völlig übertrieben?
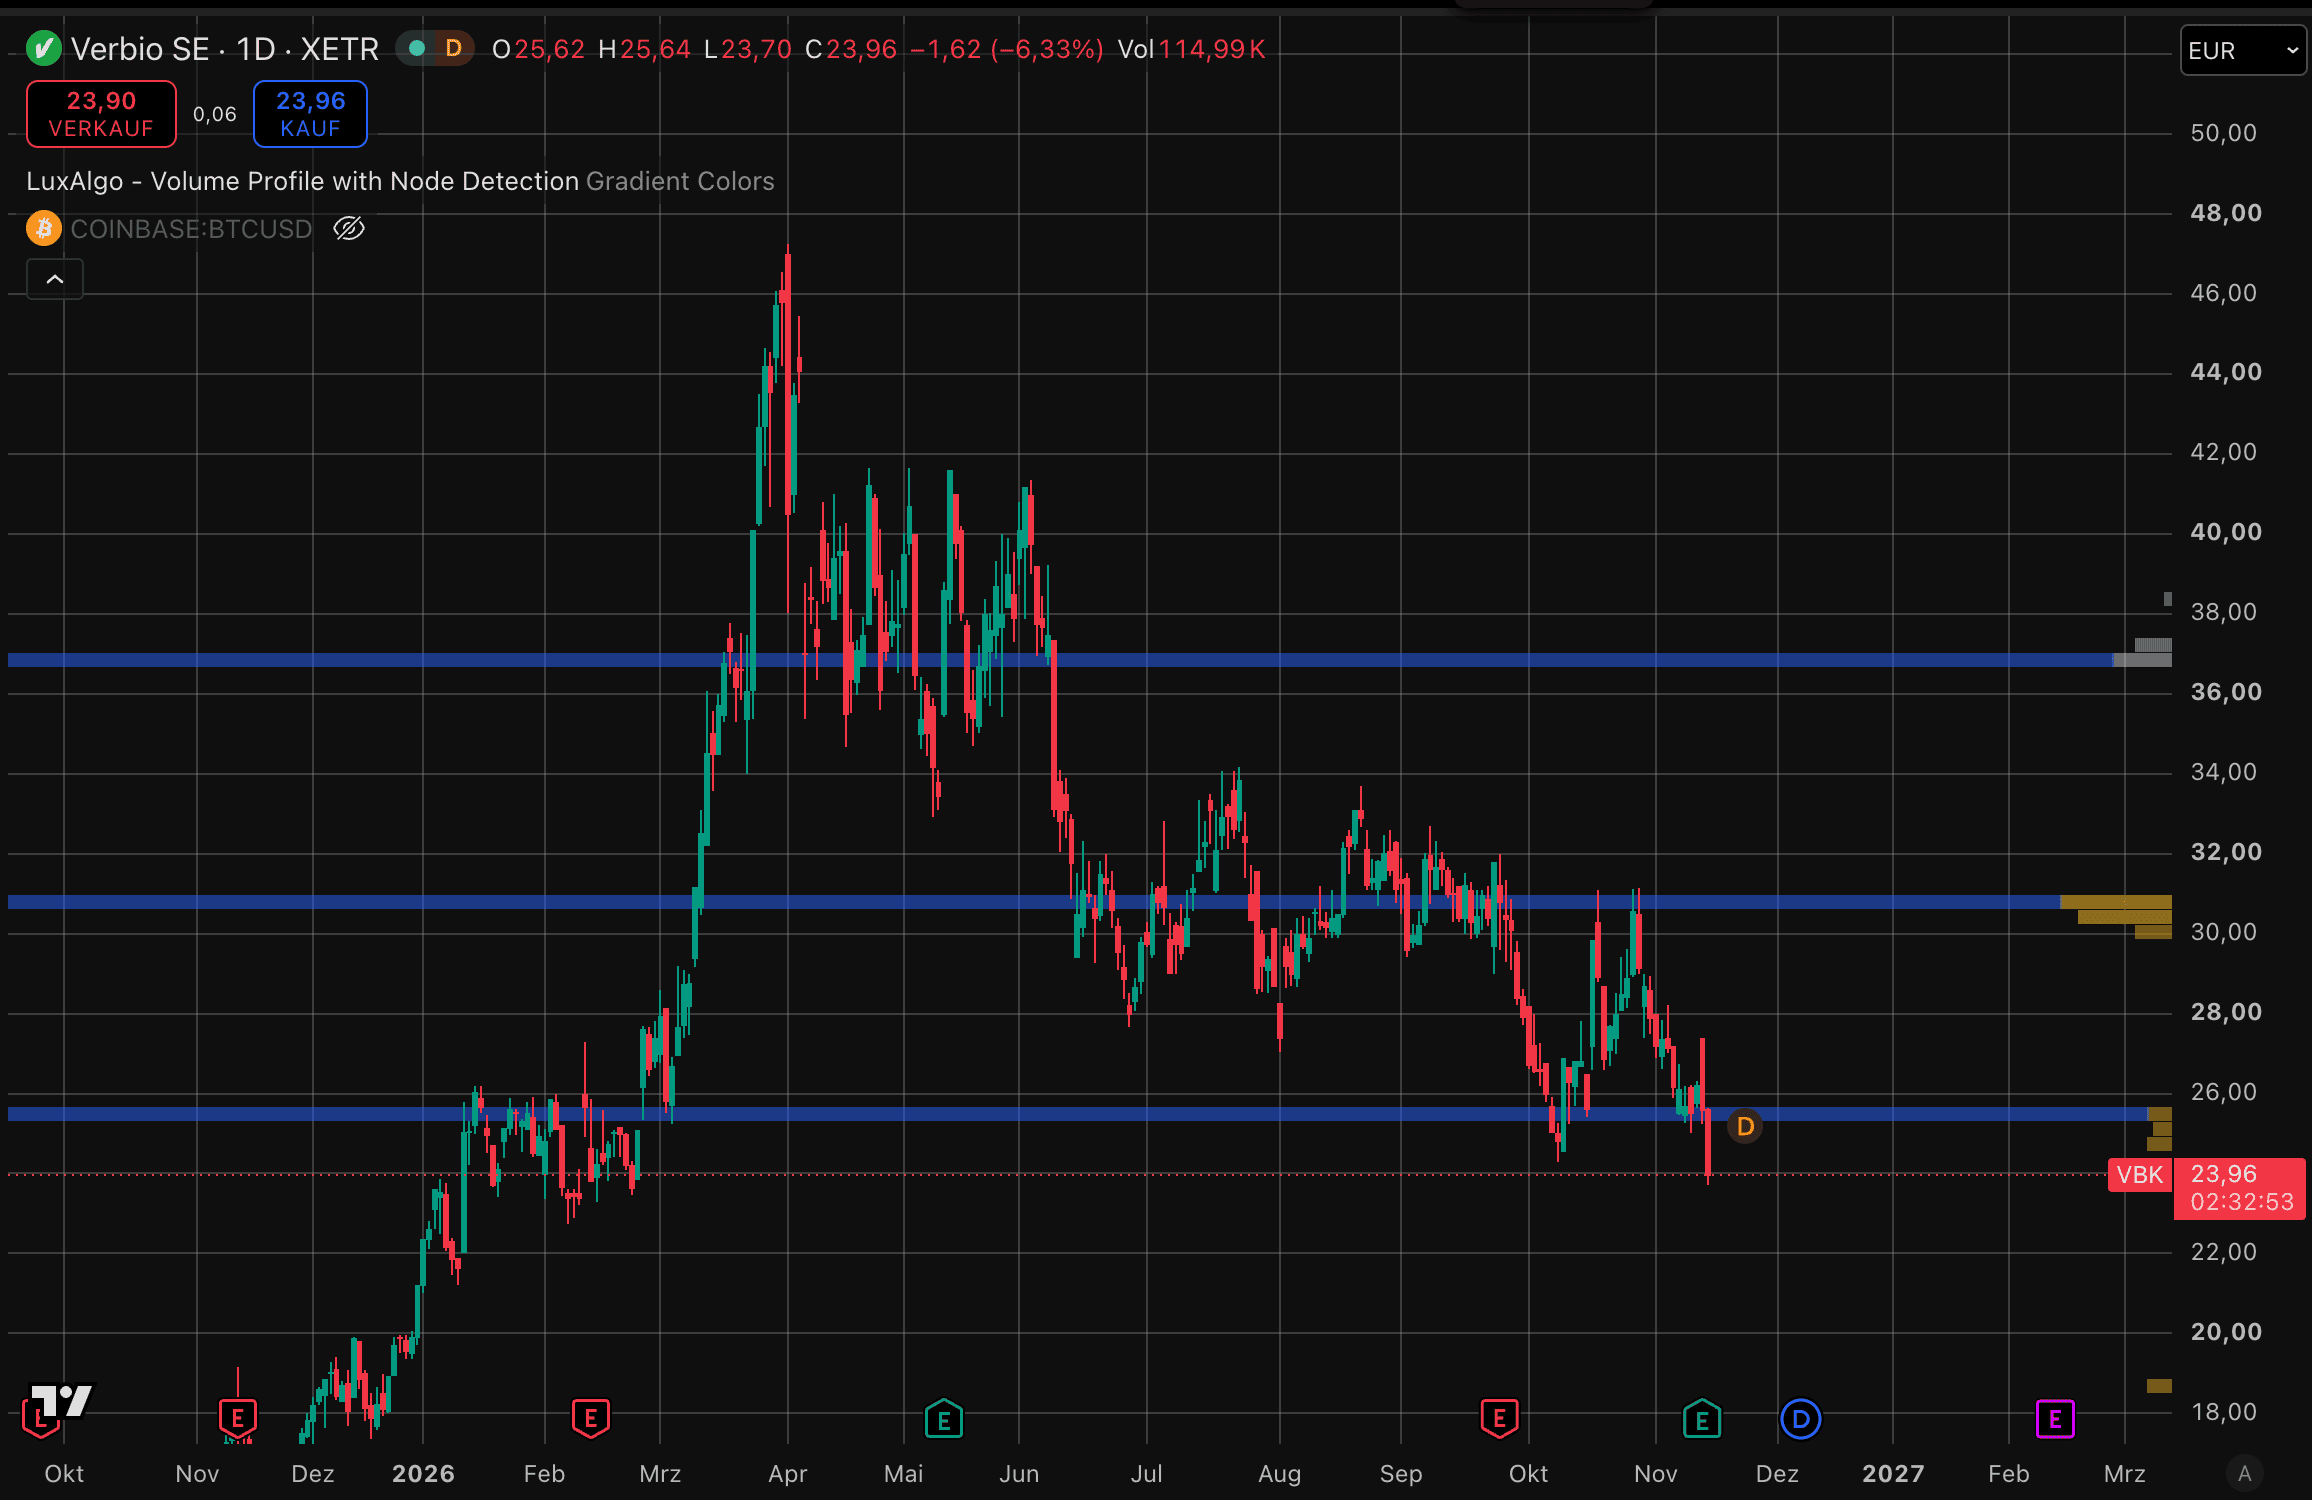
Eigentlich hatte Verbio seinen Anlegern am Donnerstag ziemlich gute Nachrichten geliefert. Der Gewinn ist kräftig gestiegen, die Verschuldung sinkt und auch beim Jahresausblick zeigt sich das Management zuversichtlicher. An der Börse kommt davon allerdings wenig an. Statt einer Erholung steht die Aktie bei rund 24 € erneut unter Druck. Wie passt das zusammen?
Verbio überrascht mit starken Quartalszahlen
Bei Verbio hat sich die Geschäftslage in den vergangenen Monaten deutlich verbessert. Im ersten Quartal des Geschäftsjahres 2026/27 kletterte der Umsatz um rund +22 % auf 533,6 Millionen €. Noch beeindruckender fiel die Entwicklung beim operativen Ergebnis aus.
Das EBITDA sprang von 15,4 Millionen € im Vorjahr auf 76,1 Millionen € und hat sich damit nahezu verfünffacht. Unter dem Strich stand ein Gewinn von 36 Millionen €, nachdem Verbio ein Jahr zuvor noch einen Verlust von 4 Millionen € verbucht hatte.
Hauptgrund für den Aufschwung sind die gestiegenen Margen im europäischen Biodiesel- und Bioethanolgeschäft. Auch das nordamerikanische Biodieselgeschäft und höhere Erträge aus dem THG-Quotenhandel haben zum Ergebnis beigetragen.
Erfreulich entwickelte sich außerdem der Cashflow. Mit einem positiven freien Cashflow von 13,5 Millionen € konnte Verbio seine Nettoverschuldung auf 83,1 Millionen € reduzieren.
Das Management wird deshalb auch beim Ausblick zuversichtlicher. Für das laufende Geschäftsjahr rechnet Verbio weiterhin mit einem EBITDA zwischen 210 und 250 Millionen €, erwartet inzwischen allerdings einen Wert am oberen Ende dieser Spanne.
Eigentlich also genügend Gründe für gute Stimmung. Trotzdem ging es mit der Aktie bereits am Donnerstag bergab. Am Freitag folgte zeitweise ein weiterer Rückgang von mehr als -7 %.
Ein eindeutiger Auslöser für die Verluste lässt sich bislang nicht erkennen. Offenbar reichen selbst die starken Ergebnisse momentan nicht aus, um die Anleger nachhaltig zu überzeugen. Hinzu kommt, dass die Aktie seit ihrem Hoch im Frühjahr bereits erheblich an Wert verloren hat.
Du interessierst Dich für Rohstoffe? Dann abonniere gleich hier unseren kostenlosen Goldherz Report Newsletter und hol Dir alle aktuellen Infos zu den Rohstoffmärkten.
Analysten sehen weiterhin deutliches Kurspotenzial
Während die Aktie unter Druck steht, bleiben die Analysten bei Verbio optimistisch. Die Experten von NuWays bestätigten am Freitag ihre Kaufempfehlung und halten an ihrem Kursziel von 41 € fest.
Ausgehend von einem Kurs um 24 € würde das einem Aufwärtspotenzial von rund +71 % entsprechen. Auch Jefferies sieht mit einem Kursziel von 42 € weiterhin erheblichen Spielraum nach oben.
Für zusätzlichen Rückenwind könnten die strengeren deutschen Regeln gegen falsch deklarierte Biokraftstoffe sorgen, die ab 2027 greifen sollen. Damit will die Bundesregierung den Betrug bei der Anrechnung von Treibhausgasminderungen eindämmen. Für Anbieter wie Verbio, die auf zertifizierte Produktionsprozesse setzen, könnte das den Wettbewerb verbessern.
Allerdings bleibt die weitere Entwicklung der Biokraftstoffmargen ein wichtiger Unsicherheitsfaktor. Schließlich hängt ein großer Teil der Profitabilität davon ab, welche Preise Verbio für seine Produkte erzielen kann.
Auch charttechnisch ist die Lage noch angespannt. Nach dem Rückgang auf rund 24 € nähert sich die Aktie wieder einer Kursregion, in der sie sich bereits im Sommer stabilisieren konnte. Sollte dieser Bereich halten, wäre zumindest eine erste Gegenbewegung denkbar.
Für eine nachhaltige Erholung müsste allerdings zunächst wieder mehr Kaufinteresse aufkommen. Die guten Quartalszahlen allein haben dafür bislang offenbar nicht ausgereicht.
Verbio-Aktie
ℹ️ Verbio in Kürze
- Die Verbio SE ist einer der führenden Bioenergieproduzenten und gleichzeitig der einzige großindustrielle Hersteller von Biodiesel.
- Neben dem Hauptsitz in Leipzig befinden sich Produktionsstätten in Deutschland, Polen und den USA. In Indien ist eine Anlage im Bau.
- Das im SDAX gelistete Unternehmen wird mit etwa 1,64 Milliarden € bewertet.
Verbio kaufen, halten oder verkaufen? Unsere Experten-Redaktion berichtet regelmäßig über Verbio und informiert Dich in Echtzeit, wenn Handlungsbedarf besteht. Aktiviere dafür einfach unseren kostenlosen Aktien-Alarm und sichere Dir Deinen persönlichen Informationsvorsprung.
Verbio weiterverfolgen – jetzt kostenlosen Aktien-Alarm aktivieren »
Fazit
Die Reaktion auf die starken Quartalszahlen finde ich schon ziemlich überraschend. Verbio verdient wieder deutlich mehr Geld, baut Schulden ab und rechnet mit einem Ergebnis am oberen Ende der Jahresprognose. Fundamental spricht damit einiges für das Unternehmen. Auch die Analystenkursziele liegen weit über dem aktuellen Niveau. Trotzdem würde ich nach den jüngsten Verlusten zunächst abwarten, ob sich die Aktie bei rund 24 € stabilisieren kann. Gelingt das, könnte sich hier durchaus eine Kaufchance ergeben.
Tipp: Bleibe mit unserem kostenlosen SD Insider Newsletter immer über die aktuellsten Börsen-Chancen informiert.