Tonies-Aktie: Warum jetzt sogar 20 € möglich sind
Oddo BHF sorgt für frischen Rückenwind
Ein wichtiger Impuls kommt von der Investmentbank Oddo BHF. Analyst Sinan Doganli hat sein Kursziel von 16 auf 17,50 € angehoben und die Einstufung „Outperform“ bestätigt. Er rechnet damit, dass der Absatz der Tonieboxen stärker ausfallen könnte als bislang erwartet. Neue Inhalte könnten die Nachfrage zusätzlich beflügeln.
Der Zeitpunkt ist günstig: Die Toniebox 2 startete in Deutschland, Österreich und der Schweiz erst Mitte September 2025, in weiteren Märkten sogar noch später. Damit sind die Vergleichswerte für das laufende dritte Quartal relativ niedrig. Ein kräftiges Wachstum wäre deshalb zwar ein positives Signal, müsste aber auch vor diesem Basiseffekt eingeordnet werden.
Tipp: Bleibe mit unserem kostenlosen SD Insider Newsletter immer über die aktuellsten Börsen-Chancen informiert.
Internationales Wachstum, große Ziele
Die operative Entwicklung liefert bereits eine starke Grundlage. Im ersten Halbjahr 2026 kletterte der Umsatz um 41,4% auf 249,7 Mio. €. Besonders dynamisch verlief das Geschäft in Nordamerika mit einem Plus von 48% auf 104,3 Mio. €. Gleichzeitig stieg der Absatz der Tonieboxen von 536.100 auf 827.000 Stück. Bei den Figuren legte die verkaufte Menge von 13 auf 17 Millionen zu.
Für das Gesamtjahr hält Tonies an seinem Umsatzziel von 760 Mio. € fest, nach 630 Mio. € im Vorjahr. Die bereinigte EBITDA-Marge soll 9 bis 11% erreichen. Und auch die weitere Perspektive überzeugt: Bis 2030 will das Unternehmen mehr als 1,4 Mrd. € Umsatz erzielen und mittelfristig eine Marge von 16 bis 18% schaffen. Die Toniebox 2 könnte dabei helfen, weitere Zielgruppen zu erschließen und das internationale Audio-Ökosystem auszubauen.
Bewertung: Wachstum hat seinen Preis
Bei Kursen von fast 13,80 € wird die Aktie zunehmend anspruchsvoll bewertet. Auf Basis eines erwarteten Jahresumsatzes von 500 bis 540 Mio. € läge das Kurs-Umsatz-Verhältnis grob zwischen 3,1 und 3,4. Das ist für einen schnell wachsenden Anbieter nicht zwangsläufig zu teuer. Allerdings muss Tonies beweisen, dass Umsatzwachstum und Skaleneffekte tatsächlich in nachhaltig höhere Gewinne und einen besseren Cashflow münden. Auch mögliche Verwässerungseffekte aus offenen Optionsverbindlichkeiten bleiben zu beachten.
Jetzt rückt das Rekordhoch in den Fokus
Charttechnisch befindet sich die Aktie seit Mitte 2022 in einem Aufwärtstrend, der im Frühjahr 2025 nochmals an Dynamik gewann. Nach der Rückeroberung wichtiger Widerstände, insbesondere der psychologisch bedeutsamen Marke von 10 €, ist das IPO-Rekordhoch bei 14,20 € nun zum Greifen nah. Ein Ausbruch darüber könnte weiteres Potenzial in Richtung 20 € und des Fibonacci-Erweiterungslevels bei 20,80 € eröffnen. Scheitert der Versuch, sind zwischenzeitliche Rücksetzer aber jederzeit möglich.
Der nächste Prüfstein folgt am 12. November mit dem Quartalsbericht. Entscheidend sind das Wachstum in Nordamerika, die Nachfrage nach der Toniebox 2, die Margenentwicklung und Hinweise auf den Verlauf des Weihnachtsgeschäfts.
ℹ️ Tonies in Kürze
- Die Tonies SE (WKN: A3CM2W) ist ein Spielwarenhändler, der die sogenannten „Toniebox“ entwickelt und vermarktet.
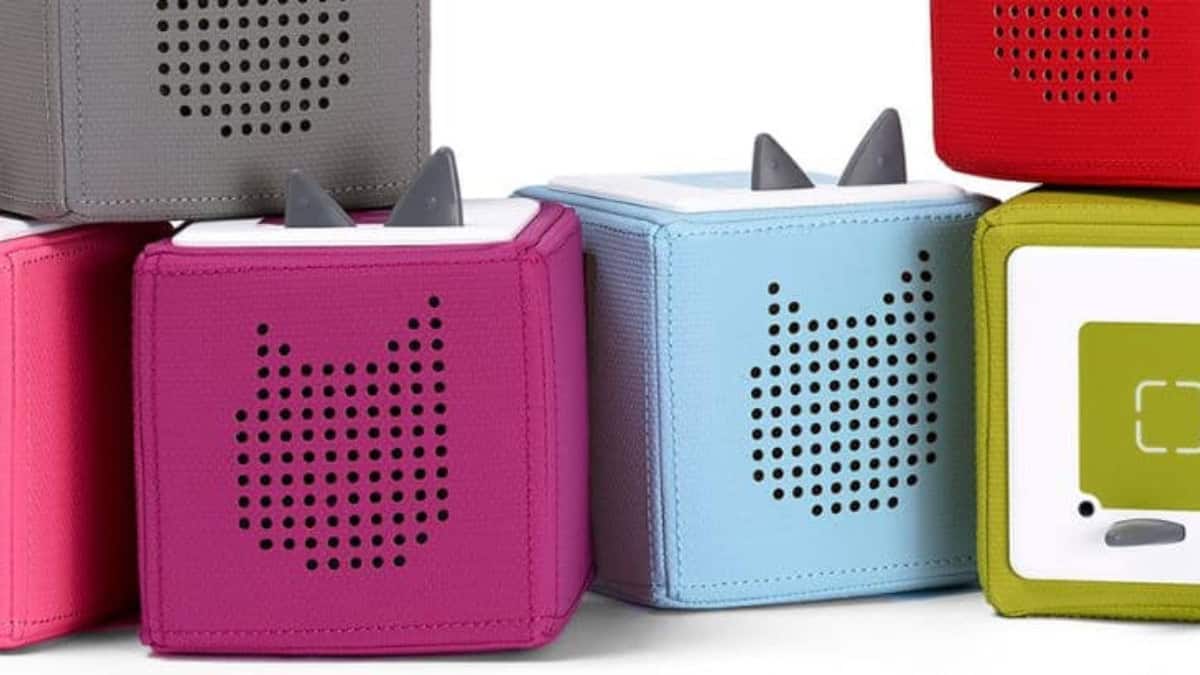
- Bei der Box handelt es sich um einen digitalen Hörspielwürfel für Kinder mit sehr einfacher Bedienung. Durch das Aufsetzen von „Tonies“ genannten Hörspielfiguren können sich Kinder Hörspiele und Musik anhören.
- Tonies ist die weltweit größte interaktive Audioplattform für Kinder mit mehr als 9,5 Millionen verkauften Tonieboxen und rund 125 Millionen Tonies.
- Das Unternehmen hat seinen Hauptsitz in Luxemburg und ist an der Börse ca. 1,7 Milliarden € wert.
Tonies kaufen, halten oder verkaufen? Unsere Experten-Redaktion berichtet regelmäßig über Tonies und informiert Dich in Echtzeit, wenn Handlungsbedarf besteht. Aktiviere dafür einfach unseren kostenlosen Aktien-Alarm und sichere Dir Deinen persönlichen Informationsvorsprung.
Tonies weiterverfolgen – jetzt kostenlosen Aktien-Alarm aktivieren »
Fazit
Ich sehe Tonies weiterhin als spannende Wachstumsstory. Das Unternehmen wächst dynamisch, baut sein internationales Geschäft konsequent aus und entwickelt sein Angebot weiter. Die Bewertung verlangt zwar überzeugende Ergebnisse, doch wenn die Nachfrage mitspielt und die Profitabilität Schritt hält, sind Notierungen um die 20 € mehr als nur eine charttechnische Fantasie.
Ein Tipp: Möchtest Du weitere Aktien entdecken? Mit dem kostenlosen Themen-Alarm zu Konsumaktien erhältst Du die spannendsten Artikel regelmäßig direkt in Deinen Posteingang, entdeckst neue Werte und bleibst bei bekannten Top-Werten auf dem Laufenden.