
NanoRepro-Aktie: Ist das der beste Nano Cap?
Ambitionierte Umsatzziele bis 2030
Für das laufende Geschäftsjahr 2026 erwartet NanoRepro einen Konzernumsatz von rund 18 Millionen Euro. Bis 2028 soll der Umsatz organisch auf etwa 28 Millionen Euro steigen. Für 2030 stellt der Vorstand – unter Einbeziehung möglicher Akquisitionen – einen Konzernumsatz von rund 40 Millionen Euro in Aussicht.
Echte Top-Rendite: Als Mitglied bei sharedealsPlus profitierst Du von wahren Börsenstars (+13.000% in 7 Jahren) und den richtigen Aktientipps zur richtigen Zeit!
Consumer Health als Wachstumstreiber
Parallel treibt das Unternehmen seine strategische Neuausrichtung voran. Mit der vollständigen Übernahme der Beteiligung hyped about science und der stärkeren Konzentration auf Wachstumsträger wie PAEDIPROTECT, newkee, ZuhauseTEST und alphabiol soll die Gruppenstruktur weiter geschärft werden.
Chancen und Risiken für Anleger
Für Anleger bleibt NanoRepro damit eine chancenreiche, aber zugleich risikobehaftete Small-Cap-Story. Die langfristige Umsatzguidance liefert eine klare Wachstumsvision. Entscheidend wird jedoch sein, ob das Management die ambitionierten Ziele operativ umsetzen und gleichzeitig ein nachhaltig profitables Wachstum erreichen kann.
Nächste Zahlen im Blick
Die kommenden Finanzberichte dürften für die weitere Entwicklung der Aktie eine wichtige Rolle spielen. Anleger werden insbesondere darauf achten, ob sich die strategische Neuausrichtung bereits in steigenden Umsätzen, verbesserten Margen und einer nachhaltig positiven Geschäftsentwicklung widerspiegelt.
Fazit: Transformation mit Wachstumspotenzial
NanoRepro befindet sich in einer entscheidenden Transformationsphase. Gelingt der Ausbau zur Consumer-Health-Plattform, könnte die neue Wachstumsstrategie der Aktie langfristig zusätzliche Fantasie verleihen. Kurzfristig bleibt der Titel jedoch spekulativ und stark von der erfolgreichen Umsetzung der ambitionierten Unternehmenspläne abhängig.
Besser als NanoRepro: Sonderchance mit dieser Nano-Cap-Aktie
Das kleine US-Pharmaunternehmen Sonoma Pharmaceuticals
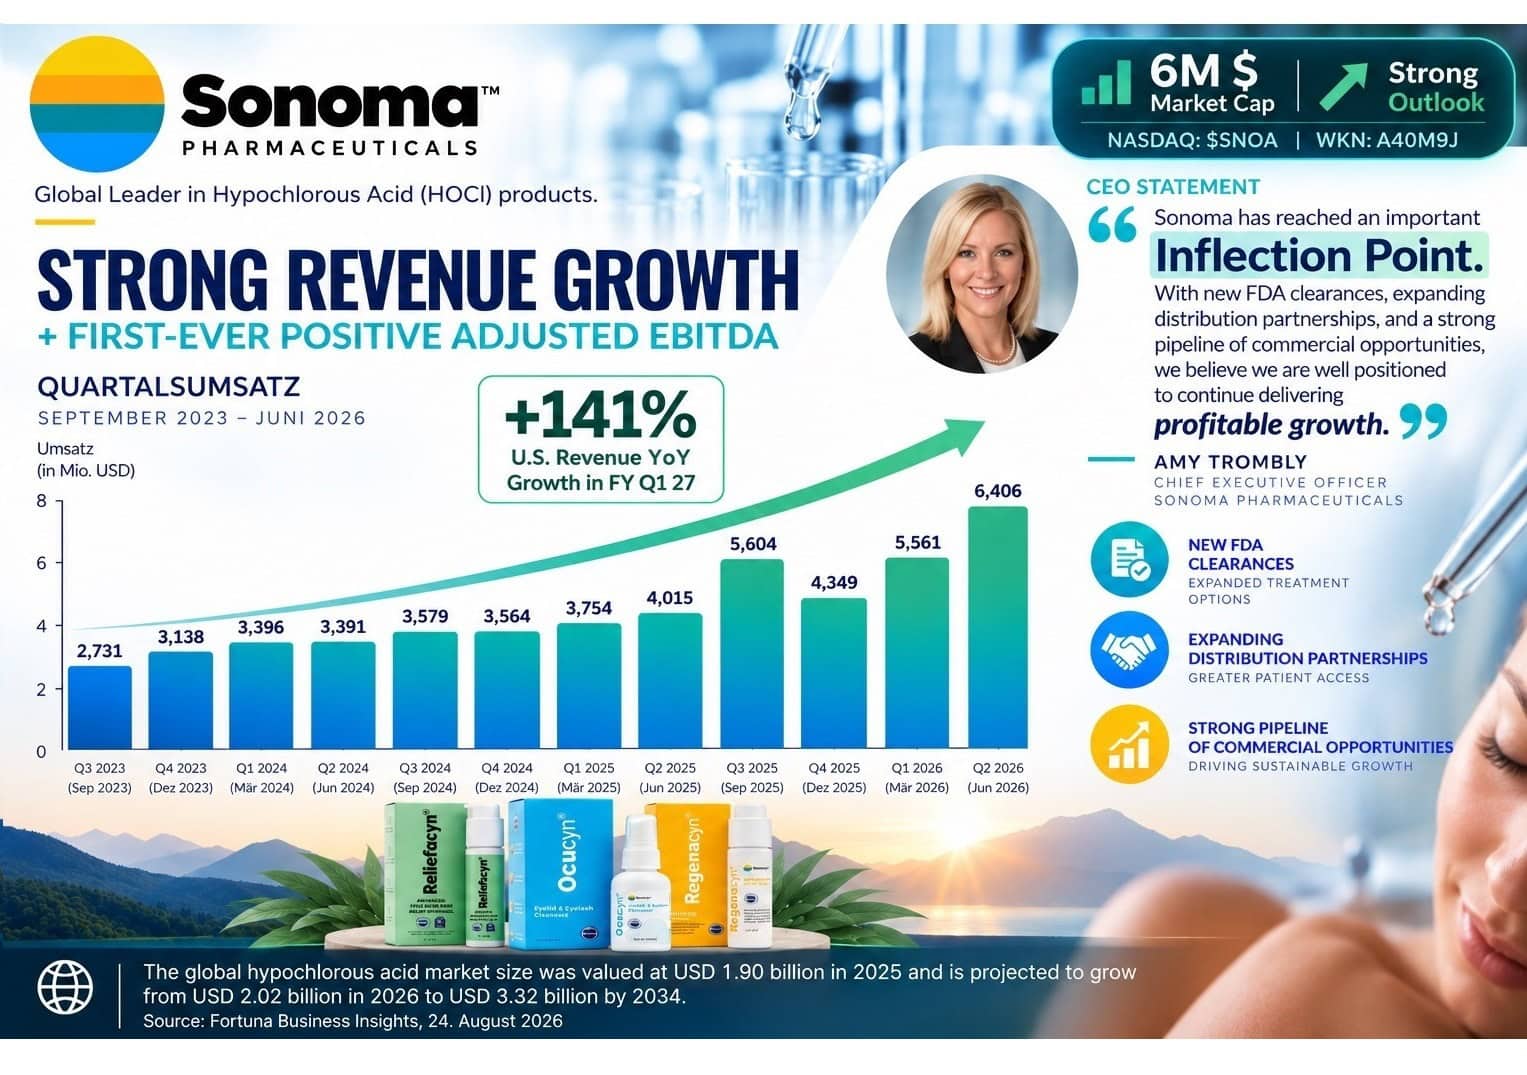
Quelle: Sonoma Pharmaceuticals
6 Millionen Dollar Bewertung, 25 Millionen Dollar wachsender Umsatz
Das Außergewöhnliche: Das schuldenfreie Unternehmen wird aktuell noch mit lächerlich verrückten rund 6 Millionen US-Dollar bewertet, während der annualisierte Umsatz bereits jetzt bei über 25 Millionen US-Dollar liegt.
Erfahre in unserem exklusiven Artikel mehr über diese einmalige Chance.
Interessenkonflikt: Der Autor hält Aktien des besprochenen Unternehmens Sonoma Pharmaceuticals in signifikantem Umfang. Somit besteht konkret und eindeutig ein Interessenkonflikt. Der Autor beabsichtigt, die Aktien – je nach Marktsituation auch kurzfristig – zu veräußern und könnte dabei von erhöhter Handelsliquidität profitieren.