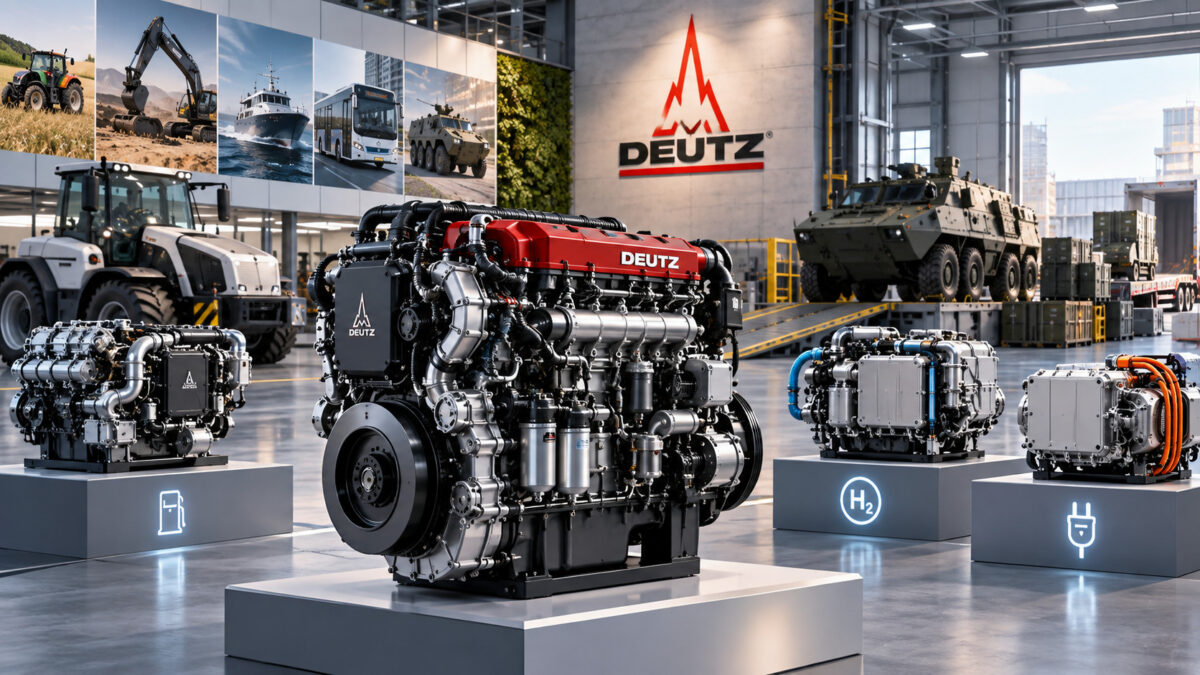
Deutz-Aktie: Zeit für eine Kursverdoppelung?
Gemischte Zahlen
Bevor ich eine Antwort auf die eingangs gestellte Frage finden will, zuerst ein Blick auf die Quartalszahlen, die Deutz Ende vergangener Woche vorlegte. Sie fielen gemischt aus: Der Auftragseingang und das bereinigte operative Ergebnis entwickelten sich erfreulich. Beim Nettogewinn gab es dagegen einen deutlichen Rückgang.
Im dritten Quartal steigerte Deutz seinen Umsatz um 12,3% gegenüber dem Vorjahr auf 553,9 Millionen €. Noch wesentlich stärker legte der Auftragseingang zu. Das Volumen der neuen Aufträge schoss um 34,2% auf 631,2 Millionen € in die Höhe.
Besonders stark zeigten sich das Energiegeschäft mit einem Umsatzplus von 80% und das Segment Defense und Sonstiges mit einem Umsatzwachstum von 60%. Das klassische Motorengeschäft stagnierte beim Umsatz allerdings mit einem Plus von nur +0,7%.
Ebenfalls positiv entwickelte sich das bereinigte Ergebnis. Der EBITDA kletterte auf Jahressicht um 17,4% auf 60,7 Millionen €.
Der Nettogewinn brach im abgelaufenen Vierteljahr allerdings um 43,9% auf 6,9 Millionen € ein. Das Ergebnis je Aktie halbierte sich sogar auf 0,04 €.
Die große Diskrepanz zwischen der Entwicklung des operativen und des bilanziellen Ergebnisses lässt sich durch außerordentliche Belastungen erklären. Dahinter standen insbesondere Kosten für den Unternehmenserwerb von FFG und weitere strategische Projekte, bilanzielle Effekte aus früheren Übernahmen sowie Kosten für Personalmaßnahmen und die Neuausrichtung der Motorensparte.
Für das Gesamtjahr 2026 geht das Deutz-Management nach wie vor von einem Umsatz zwischen 2,3 und 2,5 Milliarden € und einer bereinigten EBIT-Marge von 6,5 bis 8,0% aus. Der Freie Cashflow dürfte einen hohen zweistelligen Millionenbetrag ausmachen.
Wir halten Dich bei Deutz und den Endmärkten des Industriekonzerns auf dem Laufenden. Abonniere dazu ganz einfach unseren kostenlosen SD Insider Newsletter!
Der Beginn der Trendwende?
Die Deutz-Aktie befand sich in den letzten zwei Monaten in einem massiven Abwärtstrend. Das bisherige 3-Monatstief bei 10,00 € hat dem Verkaufsdruck nicht standgehalten.
Aber der MDAX-Titel hat sich offenbar beim Support von 9,30 € gefangen. Die nächsten Tage werden zeigen, ob der Deutz-Aktie nun eine Trendwende gelingt.
Megabullische Analysten
Analysten sind sich nach wie vor sehr bullisch in Bezug auf die weitere Kursentwicklung der Deutz-Aktie. Die Oberbullen von Warburg Reserach sehen mit einem Kursziel von 18,00 € fast das Potenzial für eine Kursverdoppelung.
Aber auch die Privatbank Berenberg, die DZ Bank und die Deutsche Bank Research sind mit fairen Werten von 16,50 €, 15,00 € und 14,50 € sehr optimistisch eingestellt. Lediglich die Analysten von Bernstein Research sehen mit einem Kursziel von 12,40 € etwas weniger Upside für die Deutz-Aktie.
Zwei Gründe für ein starkes Upside
Auch ich bin davon überzeugt, dass die Deutz-Aktie noch ein massives Aufwärtspotenzial besitzt. Und das hat zwei gute Gründe:
Erstens: Die Aktie des Industriekonzerns ist mit einem Forward-KGV von 8 alles andere als hoch bewertet. Ganz im Gegenteil! Man kann schon fast von einem Schnäppchen sprechen.
Zweitens: Ein Schnäppchen deshalb, weil Deutz einer der dynamischsten deutschen Industriekonzerne ist. Das Management will aus dem einstigen Motorenbauer einen Konzern mit einem ebenfalls starkem Fußabdruck in den Bereichen Energie und Verteidigung machen. Zu diesem Zweck ist Deutz in den letzten Monaten auf Einkaufstour gegangen.
Diese Einkaufstour dürfte in den kommenden Jahren große Wirkung zeigen. Allein die Übernahme von FFG soll 2027 bereits einen Umsatz von mehr als 1 Milliarden € zum Deutz-Konzern beisteuern.
Noch wichtiger: Das Management rechnet mit einer bereinigten EBITDA-Marge von FFG von über 20%. Generell dürften die übernommenen Unternehmen aus den Bereichen Energie und Verteidigung dazu beitragen, mit ihrer höheren Profitabilität die schwache Marge von Deutz deutlich anzuheben.
Möchtest Du weitere Aktien wie Deutz entdecken? Mit dem kostenlosen Themen-Alarm zu Industrieaktien erhältst Du die spannendsten Artikel regelmäßig direkt in Deinen Posteingang, entdeckst neue Werte und bleibst bei bekannten Top-Werten auf dem Laufenden.
ℹ️ Deutz in Kürze
- Die Deutz AG (WKN: 630500) mit Hauptsitz in Köln ist einer der weltweit führenden unabhängigen Hersteller von Antriebssystemen. Das Unternehmen entwickelt und produziert sowohl Diesel- und Gasmotoren als auch Wasserstoff- und Elektromotoren.
- Neben dem Hauptsitz in Köln gibt es weitere 4 Produktionsstandorte. Über 13 Vertriebsgesellschaften arbeitet das Unternehmen mit rund 800 Partnern in 130 Ländern zusammen.
- Deutz ist Mitglied im deutschen Nebenwerteindex MDAX und an der Börse ca. 2,3 Milliarden € wert.
DEUTZ kaufen, halten oder verkaufen? Unsere Experten-Redaktion berichtet regelmäßig über DEUTZ und informiert Dich in Echtzeit, wenn Handlungsbedarf besteht. Aktiviere dafür einfach unseren kostenlosen Aktien-Alarm und sichere Dir Deinen persönlichen Informationsvorsprung.
DEUTZ weiterverfolgen – jetzt kostenlosen Aktien-Alarm aktivieren »
Fazit
Vor diesem Hintergrund sehe ich ein sehr interessantes Kurspotenzial für die Deutz-Aktie. So optimistisch wie die Experten von Warburg Research bin ich zwar nicht, aber ich glaube, dass die Börse es mit dem jüngsten Kursrückgang der Aktie etwas übertrieben hat.
Für Anleger stellt das aktuelle Kursniveau sowohl charttechnisch als auch fundamental eine gute Einstiegsgelegenheit dar. Ein Investment in die Deutz-Aktie dürfte sich über die nächsten Monaten bezahlt machen.