Assembly Biosciences: Szenario 2030 – darum habe ich meine Position wieder erhöht
-20% nach +70%: Was ist hier passiert?
Wiederholt reagierte der Markt kurzfristig mit Abverkäufen auf eine positive Geschäftsentwicklung. Assembly hatte zuvor gegenüber seinem Pharmapartner Gilead seine Option ausgeübt, sich mit 40 Prozent an den US-Entwicklungskosten des Herpes-Programms zu beteiligen und damit im Gegenzug 40 Prozent der zukünftigen US-Gewinne zu vereinnahmen. Dieser Schritt unterstreiche das Vertrauen in das Programm und dessen Potenzial, hieß es.
Klar ist: Unterstellt man einen Zulassungserfolg des Lead-Wirkstoffs GS-1179, ist die Entscheidung Assemblys ein riesiger Werthebel, da das Unternehmen einen Großteil der späteren Gewinne verbuchen kann, anstatt lediglich begrenzte Meilensteinzahlungen und vergleichsweise niedrige Royalties zu vereinnahmen.
Für den Markt galt der Opt-in daher bereits als Basisszenario. Doch haben wir es bei der starken Kurs-Korrektur nach einer noch stärkeren Rallye im Vorfeld nicht in erster Linie mit einem klassischen „Sell on news“ zu tun. Stattdessen setzt der ein oder andere Investor wiederholt ein deutliches Zeichen, dass er einen sofortigen Verkauf des Unternehmens an Gilead präferiert. Offensichtlich hatte der Markt bereits damit begonnen, einen Buyout langsam einzupreisen.
Analysten sehen fairen Wert bis 102 US$ – ohne Indikationserweiterung
Für die Wall-Street-Analysten ist der Opt-in Assemblys ebenfalls ein eindeutig positiver Schritt. Die Schweizer Großbank UBS startete zuletzt ihre Coverage mit einem ersten Kursziel von 52 US$ in einem konservativen Basisszenario, sieht aber einen fairen Wert von 102 US$, sofern man für GS-1179 eine Zulassungswahrscheinlichkeit von 90 Prozent und eine Marktdurchdringung von 60 Prozent bei wiederkehrendem Genitalherpes zur Berechnung nimmt.
Das Institut Mizuho bekräftigte nach den News seine Kaufempfehlung mit einem Kursziel von 53 US$ und sieht Potenzial für Kurse von mehr als 75 US$ in einem bullischen Szenario.
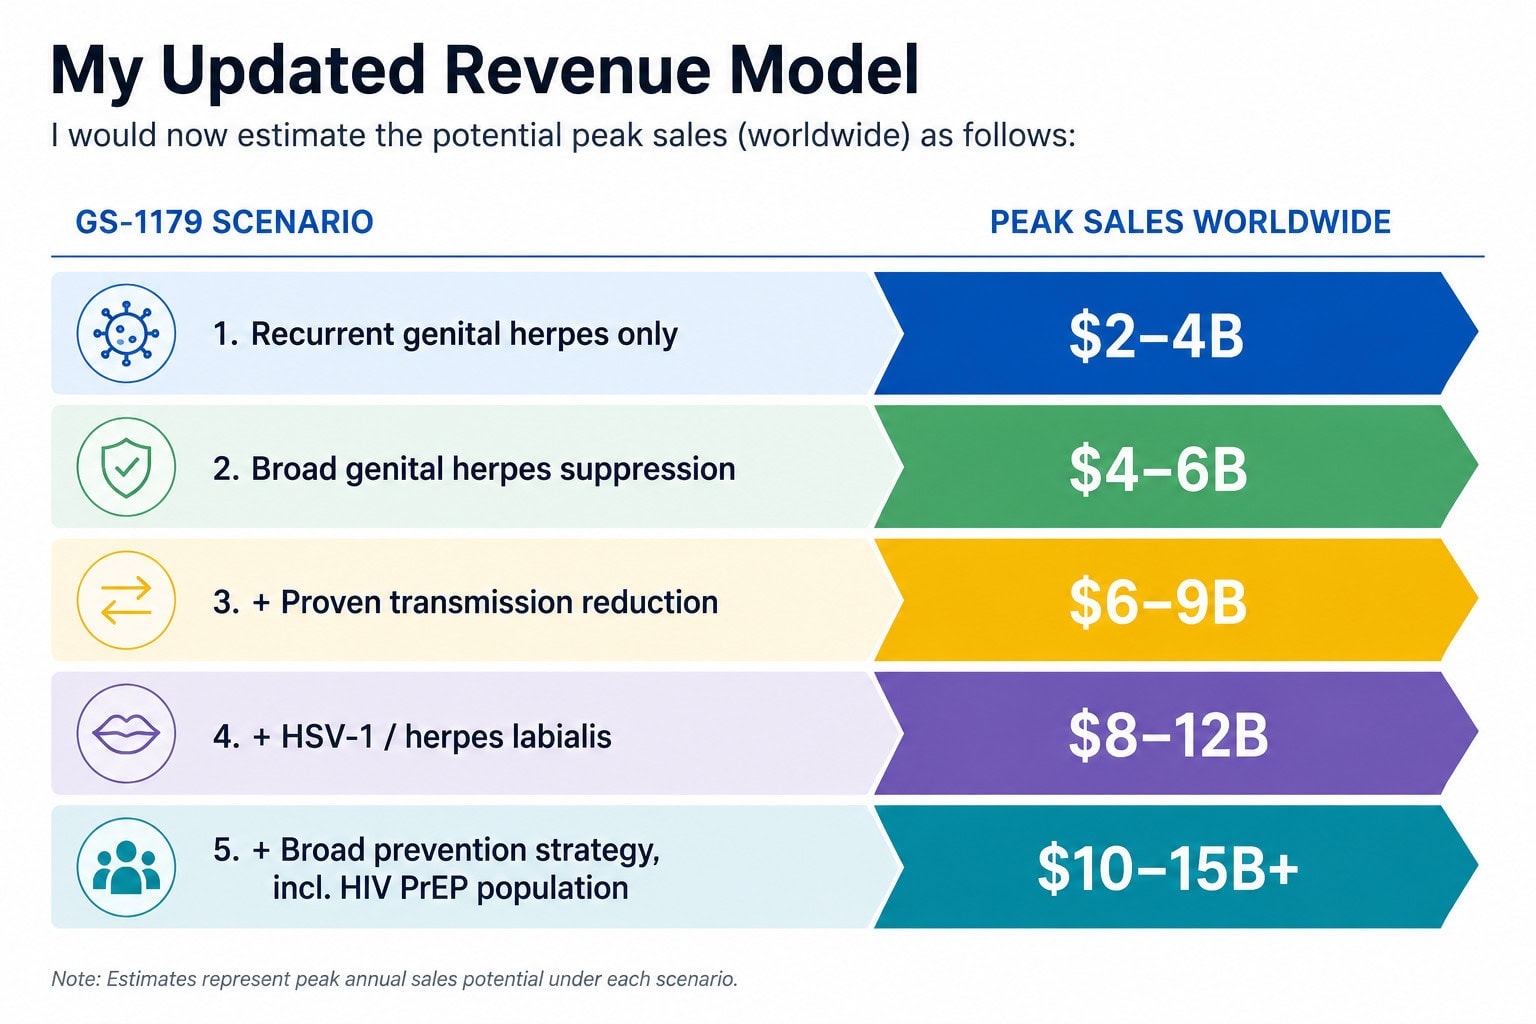
Besonders spannend werden die Einschätzungen jedoch erst vor dem Hintergrund möglicher und von Assembly schon angedeuteter Indikationserweiterungen, die in den Berechnungsmodellen der Analysten noch überhaupt keine Berücksichtigung fanden. SD-Analysen unter Mithilfe pharmakundiger KI-Agenten erkennen ein Vervielfachungspotenzial beim zu erwartenden Spitzenumsatz.
Quelle: KI
Im Jahr 2030 bereits über 10 Milliarden Dollar wert?
Ein kluger Blick in die Zukunft verrät derweil, weshalb Assembly rund um CEO Jason Okazaki offenbar hoch pokert: Schon 2030 könnten sowohl GS-1179 als auch das noch komplett selbst geführte ABI-6250 marktreif sein und jeweils eine Milliarden-Maschinerie darstellen. Wichtig zu wissen: Die Programme sind bereits vergleichsweise „de-risked“; allen voran GS-1179 lieferte herausragende Proof-of-Concept-Daten, während ABI-6250 einen bewährten Mechanismus unter anderem durch orale Gabe optimiert und neue Indikationen erschließt.
Neu eingeführte Medikamente werden bei Markteinführung aufgrund ihrer riesigen Gewinnmargen in der Regel mit einem Vielfachen ihrer erwarteten „Peak Sales“ bewertet. Unterstellt man also beispielweise GS-1179 einen Spitzenumsatz von 5 Milliarden US-Dollar – was angesichts der möglichen Indikationserweiterungen immer noch konservativ erscheint – und davon 40 Prozent Assembly-Anteil, würden sich allein hieraus allein schon einige Milliarden Dollar Bewertung für das Unternehmen ableiten.
KI-Agenten schätzen das Multiple im Falle von Wirkstoffen wie GS-1179 oder ABI-6250 auf das 3- bis 6-Fache in einem Basisszenario, sehen aber sogar ein Potenzial auf das Zehnfache. Da selbst ABI-6250 mit den bisher angekündigten Indikationen mittlerweile auf locker 4 Milliarden US-Dollar Umsatzpotenzial kommt, sind zweistellige Milliardenbewertungen für Assembly zum Zeitpunkt der Markteinführungen keineswegs mehr unrealisitisch.
Assembly ein Schnäppchen – Entscheidung im 4. Quartal
Unter Berücksichtigung der kommenden Gilead-Zahlung im Rahmen der Kooperationsverlängerung wird Assembly derzeit mit einem Enterprise Value von nur rund 250 Millionen US-Dollar gehandelt. Allein der Barmittelbestand liegt deutlich darüber. Eine weitgreifendere Neubewertung ist längst überfällig, wird aber durch die bestehende Kapitalstruktur gebremst: Fast 4,5 Millionen Warrants mit einem Strike-Preis von lediglich 21,60 US$ können aktuell ausgeübt werden – und Shortsellern als Sicherheit dienen.
Besonders positiv: Auch nach dem Opt-in für das Herpes-Programm sieht sich Assembly bis ins Jahr 2029 finanziert. Darin nicht mal enthalten sind weitere mögliche Kooperations- und Opt-in-Zahlungen Gileads in den kommenden Jahren sowie die potenziellen Erlöse aus den Warrants. Eine weiter verwässernde Kapitalerhöhung ist damit auf absehbare Zeit nicht zu erwarten.
Klar ist: Gilead steht erheblich unter Druck, seine Virologie-Pipeline mit eigenen potenziellen Blockbuster-Wirkstoffen zu füllen. Dass sie von Assemblys Technologieplattform begeistert sind, ist kein Geheimnis. Strategisch dürften sie keinerlei Interesse daran haben, eine neue große Franchise nach HIV zu verkünden, während der kleine Partner Assembly 40 Prozent Anteil an dieser hält.
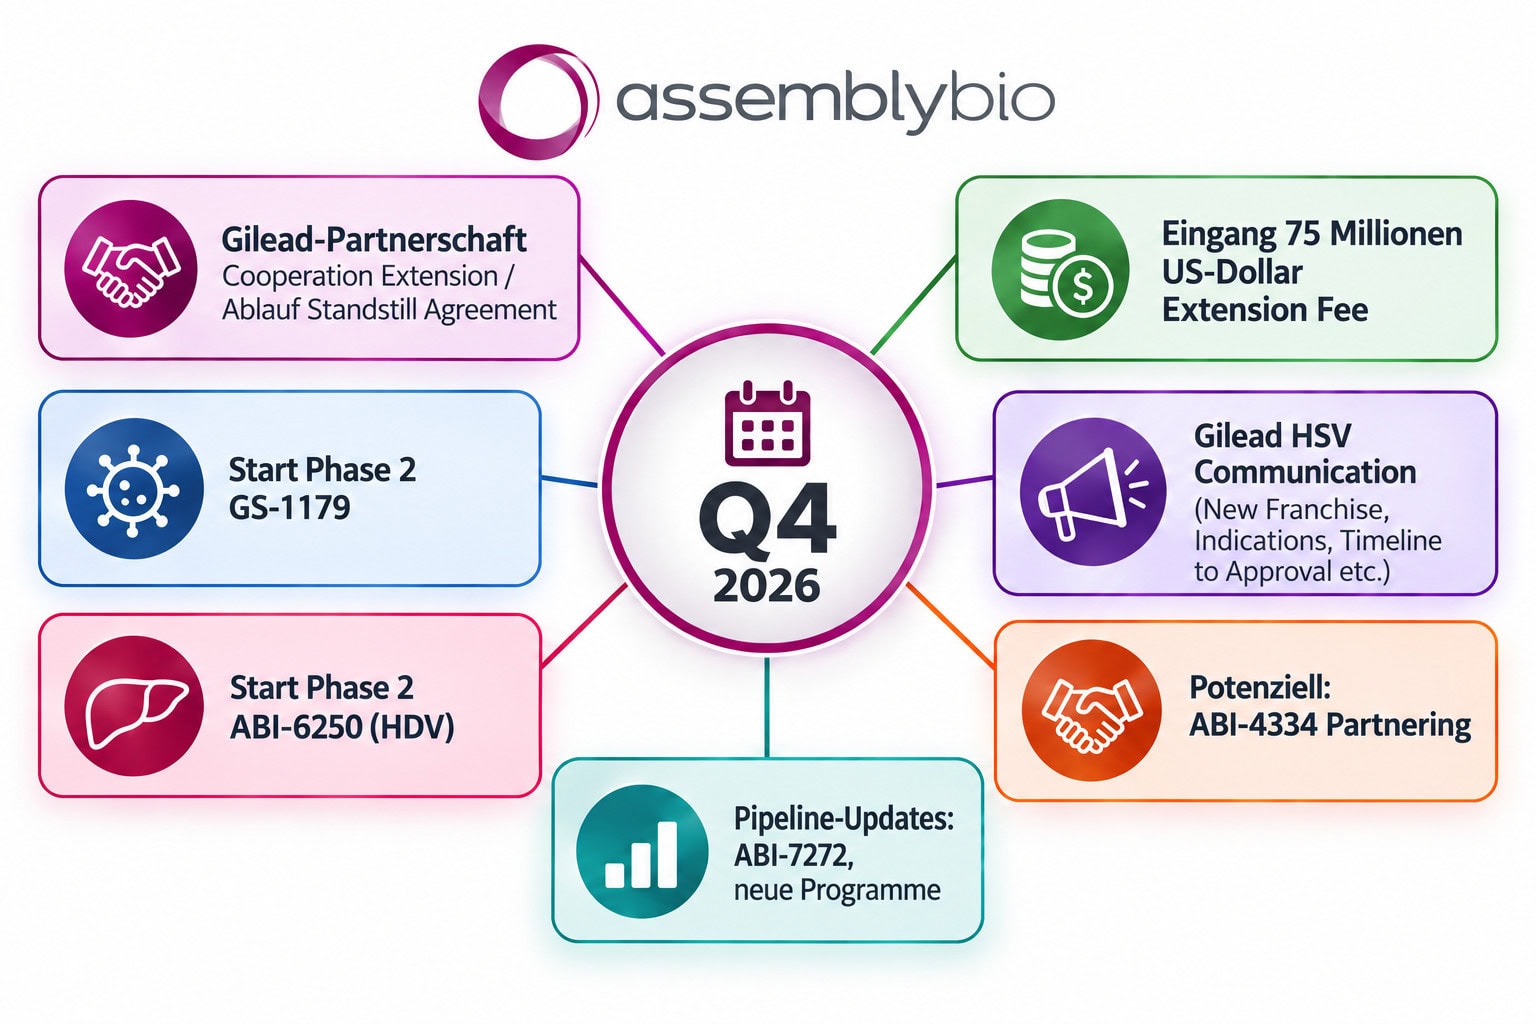
Doch: Auch M&A-Profi Okazaki steht nach der jüngsten Marktreaktion zunehmend unter Zugzwang, die auch kurzfristig bestmögliche Lösung für die Investoren zu erreichen. Das 4. Quartal ist reich an Kurskatalysatoren und verspricht in diesem Kontext einen perfekten Rahmen.
Quellen: Assembly Biosciences, KI
Assembly Biosciences kaufen, halten oder verkaufen? Unsere zehnköpfige Redaktion berichtet regelmäßig über Assembly Biosciences und informiert Dich in Echtzeit, wenn Handlungsbedarf besteht. Aktiviere dafür einfach unseren kostenlosen Aktien-Alarm und sichere Dir Deinen persönlichen Informationsvorsprung.
Assembly Biosciences weiterverfolgen – jetzt kostenlosen Aktien-Alarm aktivieren »
Fazit
Assembly Biosciences liefert seit Jahren operativ konsequent ab und steht mehr denn je vor einer großen Zukunft. Ebenso logisch ist: Nach der Korrektur ist vor dem nächsten Anstieg – und darum habe ich die vergünstigten Kurse zuletzt wieder zum massiven Ausbau meiner Position genutzt.
Die Aktie ist eklatant unterbewertet und wird vor allem noch durch die bestehende Warrant-Struktur im Zaum gehalten. Mit Blick auf das 4. Quartal und die zwangsläufig bevorstehende Gilead-Kommunikation in Bezug auf dessen neue Franchise-Strategie ist eine Gesamtübernahme Assemblys zu einem Vielfachen des gegenwärtigen Kurses weiterhin ein extrem realistisches Szenario.
Am kommenden Mittwoch präsentiert Assembly mit Live Webcast auf der H.C. Wainwright & Co. 28th Annual Global Investment Conference – spannende Details zwischen den Zeilen sind zu erwarten.
Interessenkonflikt: Der Autor hält Aktien des besprochenen Unternehmens Assembly Biosciences in signifikantem Umfang. Somit besteht konkret und eindeutig ein Interessenkonflikt. Der Autor beabsichtigt, die Aktien – je nach Marktsituation auch kurzfristig – zu veräußern und könnte dabei von erhöhter Handelsliquidität profitieren.