Cameco-Aktie stark gefallen – Anleger wittern neue Chancen
Cameco-Aktie unter Druck – langfristige Aussichten bleiben gut
Für Cameco-Aktionäre waren die vergangenen Wochen alles andere als erfreulich. Nachdem die Aktie zwischenzeitlich deutlich höhere Kurse erreicht hatte, setzte eine kräftige Korrektur ein, die das Papier inzwischen wieder bis auf rund 81 US$ zurückgeführt hat. Dabei haben sich die langfristigen Aussichten für das Unternehmen nicht grundlegend verschlechtert. Cameco gehört weiterhin zu den weltweit führenden Uranproduzenten und könnte in den kommenden Jahren vom wachsenden Bedarf an Kernenergie profitieren.
Schließlich wird die Frage, woher der zusätzlich benötigte Strom kommen soll, immer wichtiger. Allein der Ausbau von KI-Rechenzentren benötigt enorme Mengen an Energie, während gleichzeitig auch die Elektrifizierung der Industrie und der steigende Stromverbrauch in vielen Schwellenländern für zusätzliche Nachfrage sorgen. Kernenergie gewinnt dadurch wieder an Bedeutung, da Atomkraftwerke große Mengen Strom unabhängig von Wind und Sonnenschein produzieren können. Für Uranproduzenten wie Cameco eröffnet das langfristig neue Wachstumsmöglichkeiten.
Dass die Nachfrage nicht nur auf optimistischen Zukunftserwartungen beruht, zeigen auch die bestehenden Lieferverträge. Im März hatte Cameco einen langfristigen Vertrag mit Indien abgeschlossen, der die Lieferung von knapp 22 Millionen Pfund Uran über neun Jahre vorsieht. Der geschätzte Vertragswert liegt bei rund 2,6 Milliarden kanadischen Dollar. Die Lieferungen sollen 2027 beginnen und bis 2035 laufen. Indien plant seinerseits einen massiven Ausbau der Kernenergie, um den steigenden Strombedarf des Landes zu decken.
Auch darüber hinaus ist Cameco gut aufgestellt. Für die kommenden fünf Jahre hat das Unternehmen bereits langfristige Lieferverträge über durchschnittlich mehr als 28 Millionen Pfund Uran pro Jahr abgeschlossen. Gleichzeitig ist Cameco über seine Beteiligung an Westinghouse nicht nur in der Uranförderung tätig, sondern auch an einem der wichtigsten Unternehmen für Reaktortechnik und Dienstleistungen rund um Kernkraftwerke beteiligt.
Allerdings ist auch das Uran-Geschäft nicht frei von Risiken. Die Ergebnisse hängen unter anderem von den tatsächlich gelieferten Mengen, den vereinbarten Verkaufspreisen und den Produktionskosten ab. Im zweiten Quartal lag das bereinigte EBITDA des Uransegments mit 252 Millionen kanadischen Dollar unter den 352 Millionen Dollar des Vorjahresquartals. Auch vorübergehende Produktionsunterbrechungen an einzelnen Minen hatten zuletzt für Herausforderungen gesorgt. Die Prognose für die Uranproduktion 2026 von 19,5 bis 21,5 Millionen Pfund auf Camecos Anteil bezogen blieb dennoch bestehen.
Bleibe über die jüngsten Entwicklung in der Atomenergie auf dem Laufenden und abonniere hier gleich unseren kostenlosen SD Insider Newsletter!
Analysten bleiben optimistisch
Während die Cameco-Aktie an der Börse zuletzt kräftig nachgegeben hat, sehen zahlreiche Analysten weiterhin deutlich höhere Kurse. Laut den von S&P Global erfassten Einschätzungen liegt das durchschnittliche Kursziel von 21 Analysten aktuell bei rund 127,47 US$. Ausgehend vom jüngsten Schlusskurs von etwa 81,50 US$ entspricht das einem rechnerischen Aufwärtspotenzial von mehr als +55%. Die Kursziele reichen dabei von rund 83 bis knapp 170 US$, was zeigt, wie unterschiedlich die weiteren Aussichten eingeschätzt werden.
Auch einige große Investmentbanken halten an ihren positiven Bewertungen fest. So bestätigte die Bank of America Ende September ihre Kaufempfehlung mit einem Kursziel von 133 US$. RBC Capital Markets hob das Kursziel im September von 123 auf 129 US$ an und bleibt ebenfalls bei einer Kaufempfehlung. Die kanadische National Bank sieht Cameco bei 130 US$ und bestätigte ihre positive Einschätzung Anfang Oktober. Damit liegen mehrere der zuletzt veröffentlichten Kursziele deutlich oberhalb des aktuellen Aktienkurses.
Die Analysten setzen dabei vor allem darauf, dass der Ausbau der Kernenergie in den kommenden Jahren für eine anhaltend hohe Urannachfrage sorgt und Cameco durch seine langfristigen Lieferverträge davon profitieren kann. Gleichzeitig könnte das Geschäft mit Westinghouse zusätzliche Wachstumschancen eröffnen, wenn weltweit neue Kernkraftwerke gebaut und bestehende Anlagen länger betrieben werden.
Allerdings sollten Anleger die hohen Kursziele nicht mit einer garantierten Erholung verwechseln. Denn selbst wenn die Nachfrage nach Uran langfristig steigt, bedeutet das nicht automatisch, dass auch die Aktie kurzfristig wieder deutlich zulegt. Entscheidend wird sein, ob Cameco seine Produktionsziele erreicht, die Profitabilität verbessert und die hohen Erwartungen an das zukünftige Wachstum erfüllen kann.
Cameco-Aktie erreicht wichtige Unterstützung – kommen jetzt die Käufer zurück?
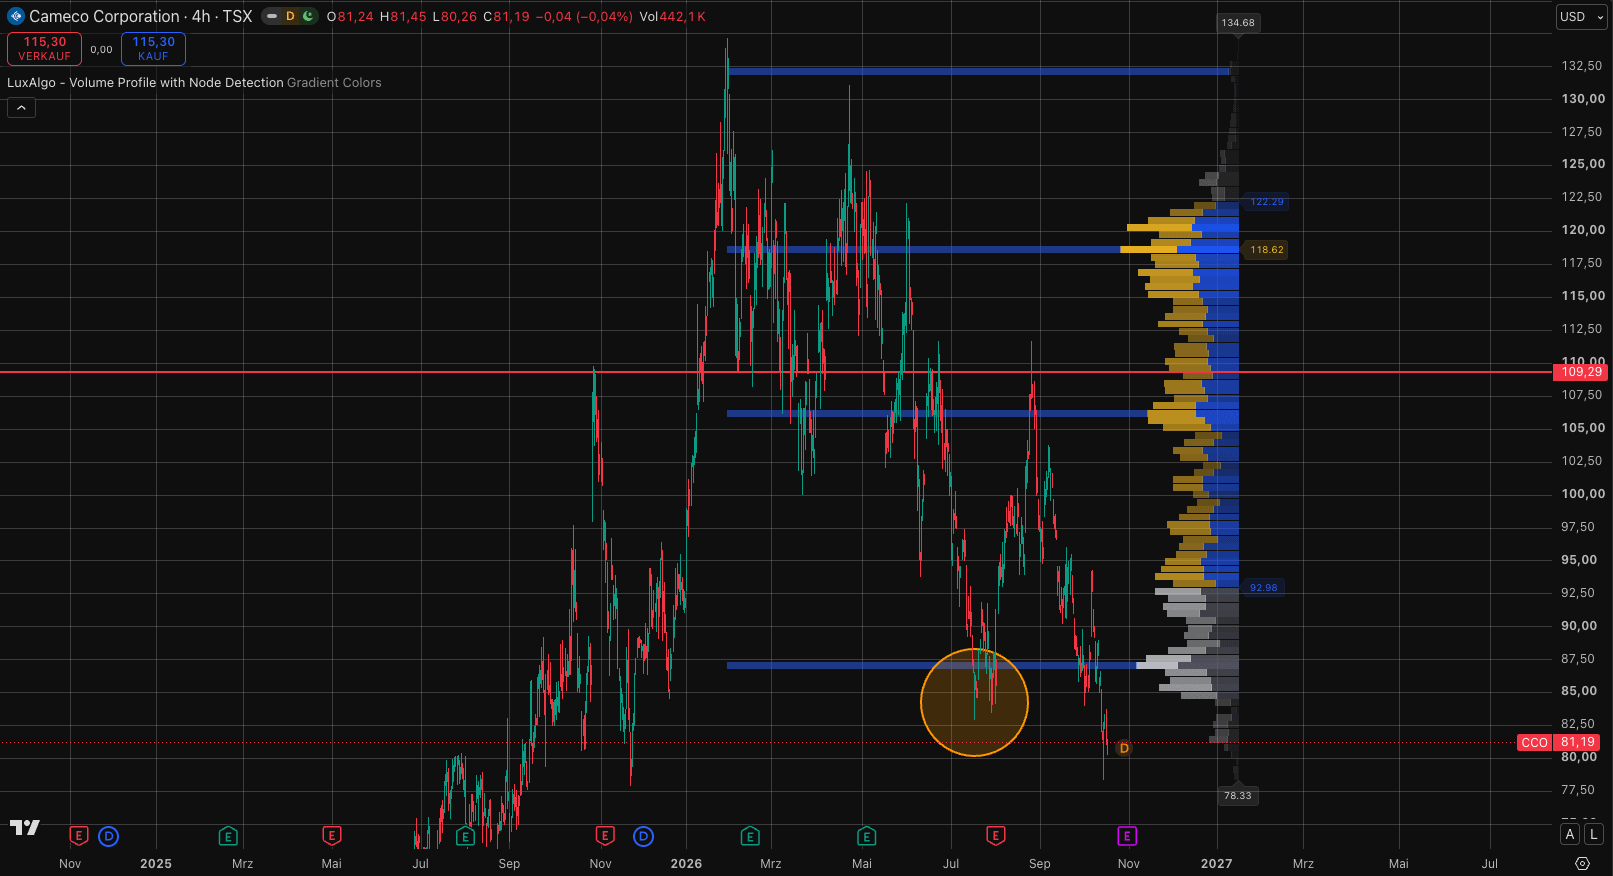
Ein Blick auf den Chart zeigt, warum die Kurszone zwischen rund 81 und 83 US$ momentan eine wichtige Rolle spielt. Bereits im Dezember 2025 hatte sich die Aktie in diesem Bereich über längere Zeit stabilisiert, bevor eine stärkere Aufwärtsbewegung folgte. Auch im Juli dieses Jahres wurde bei rund 82 bis 83 US$ ein markantes Tief ausgebildet. Anschließend konnte sich Cameco deutlich erholen und wieder höhere Kursregionen erreichen.
Nach der jüngsten Korrektur ist die Aktie nun erneut in diesen Bereich zurückgefallen. Mit einem Schlusskurs von rund 81,50 US$ am Freitag notiert Cameco wieder unmittelbar an der früheren Unterstützungszone. Das könnte zumindest die Chance auf eine technische Gegenbewegung eröffnen, da in diesem Bereich bereits in der Vergangenheit verstärkt Kaufinteresse aufgekommen war.
Allerdings bleibt das kurzfristige Chartbild weiterhin angeschlagen. Die Aktie hat in den vergangenen Wochen deutlich an Wert verloren und bislang keine nachhaltige Trendwende geschafft. Sollte sich Cameco erneut oberhalb von 82 bis 83 US$ stabilisieren und von dort aus wieder steigen, wäre das ein erstes positives Signal. Für eine stärkere Erholung müsste die Aktie anschließend auch die jüngsten Zwischenhochs zurückerobern und damit den bisherigen Abwärtstrend durchbrechen.
Neue Erkenntnisse könnte es schon bald geben. Für den 30. Oktober werden die nächsten Quartalszahlen von Cameco erwartet. Neben der Entwicklung des Uransegments werden Anleger dann auch auf die Ergebnisse von Westinghouse und den Ausblick für die kommenden Monate schauen.
Cameco-Aktie
ℹ️ Cameco in Kürze
- Cameco (WKN: 882017) ist ein kanadischer Uranproduzent mit Sitz in Saskatoon und zählt zu den größten Anbietern weltweit.
- Schätzungen zufolge betreibt der kanadische Konzern knapp über 18% der weltweiten Abbaukapazitäten.
- Das Unternehmen fördert Uran in Kanada, den USA und Kasachstan und ist zusätzlich über die Beteiligung an Westinghouse im Nuklear-Technologiesektor aktiv.
- Cameco ist an den Börsen in New York und Toronto gelistet und wird aktuell mit rund 50 Milliarden US$ bewertet.
Cameco kaufen, halten oder verkaufen? Unsere Experten-Redaktion berichtet regelmäßig über Cameco und informiert Dich in Echtzeit, wenn Handlungsbedarf besteht. Aktiviere dafür einfach unseren kostenlosen Aktien-Alarm und sichere Dir Deinen persönlichen Informationsvorsprung.
Cameco weiterverfolgen – jetzt kostenlosen Aktien-Alarm aktivieren »
Fazit
Cameco bleibt langfristig eines der Unternehmen, die vom weltweiten Ausbau der Kernenergie profitieren könnten. Der steigende Stromverbrauch, neue Reaktorprojekte und die bereits abgeschlossenen Uranlieferverträge schaffen eine gute Grundlage für das weitere Geschäft. Auch die Analysten bleiben überwiegend optimistisch und sehen trotz der jüngsten Kursverluste noch erhebliches Aufwärtspotenzial. Kurzfristig befindet sich die Aktie allerdings weiterhin in einer schwierigen Situation. Die Unterstützungszone zwischen 81 und 83 US$ könnte nach der jüngsten Korrektur wieder Käufer anlocken und zumindest eine Gegenbewegung ermöglichen. Sollte dieser Bereich jedoch verloren gehen, wäre auch eine Fortsetzung des Abwärtstrends denkbar.
Welche drei Uran-Aktien von diesem möglichen langfristigen Versorgungsengpass besonders profitieren könnten, zeigen wir dir nach der Freischaltung.