Gilead Sciences startet Herpes-Franchise mit „Game Changer“ GS-1179
Der nächste klinische Meilenstein steht unmittelbar bevor
Die Entwicklung von GS-1179 nimmt konkrete Formen an. Laut der gestern veröffentlichten Studienregistrierung NCT07912996 auf ClinicalTrials.gov bereitet Gilead eine Phase-2b-Studie mit rund 300 Teilnehmern vor, die bereits im aktuellen Monat November starten soll.
Das Studiendesign soll keine Zweifel zulassen: Zwei Dosierungen von GS-1179 werden randomisiert, doppelblind und aktiv kontrolliert mit Valaciclovir, einem etablierten Therapiestandard bei wiederkehrendem Genitalherpes, verglichen.
Ein wesentlicher Vorteil könnte die Dosierung sein: GS-1179 wird einmal wöchentlich oral eingenommen, Valaciclovir dagegen täglich. Bestätigt sich die bisherige antivirale Wirkung, wäre neben der Wirksamkeit auch ein erheblicher Komfortvorteil gegeben.
Untersucht werden insbesondere Sicherheit, Verträglichkeit und die Reduktion der HSV-2-Virusausscheidung. Hinzu kommen klinische Endpunkte wie Rückfälle und Genitalläsionen. Laut Studienregister soll die Phase 2b innerhalb eines Jahres abgeschlossen werden. Der ambitionierte Zeitplan unterstreicht, wie zügig Gilead das Programm vorantreibt.
Proof-of-Concept-Daten liefern herausragend starke Ausgangsbasis
Der ursprünglich von Assembly Biosciences als ABI-1179 entwickelte Wirkstoff reduzierte in einer Phase-1b-Studie bei wöchentlicher Gabe von 50 mg die HSV-2-Virusausscheidung um beeindruckende 97 Prozent gegenüber Placebo. Die Proben mit hoher Viruslast gingen sogar um 100 Prozent zurück. Auch virologisch bestätigte Genitalläsionen reduzierten sich je nach Kohorte um 83 bis 100 Prozent. Die finalen Ergebnisse der insgesamt über 70 Patienten umfassenden Studie wurden jüngst auf der IDWeek in Washington präsentiert.
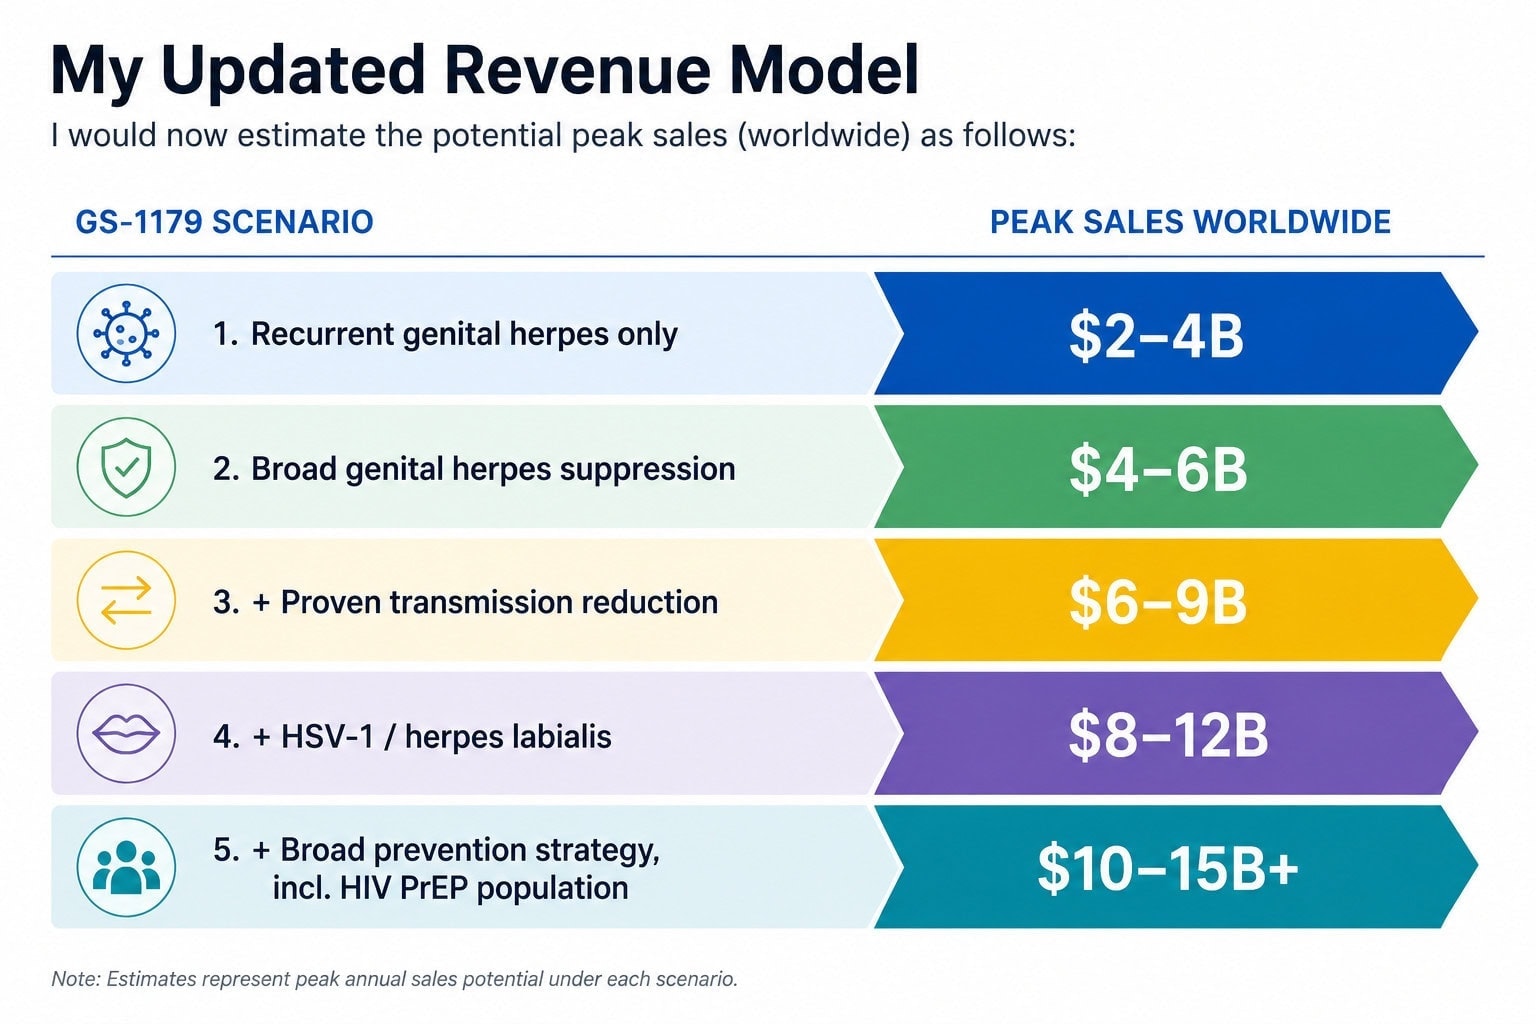
Besonders relevant ist die mögliche Bedeutung für die Prävention: Da HSV-2 auch zwischen symptomatischen Episoden übertragen werden kann, könnte eine deutliche Reduktion der Virusausscheidung langfristig zusätzliche Anwendungsperspektiven eröffnen. Assembly kündigte bereits an, dass Gilead das Präparat in Kombination auch im Bereich HIV-Prophylaxe entwickeln könnte, da HSV-2 eine HIV-Infektion begünstigt.
Ein zusätzlicher Wettbewerbsvorteil könnte das Dosierungsschema sein: Die einmal wöchentliche orale Einnahme wäre bei einer chronischen Erkrankung ein erheblicher Komfortgewinn gegenüber täglichen Therapien und könnte die langfristige Therapietreue verbessern.
Quelle: KI
Gilead hat sich längst strategisch positioniert
Die Entwicklung von GS-1179 ist keineswegs das Ergebnis eines kurzfristigen Forschungsinteresses. Gilead hat sich bereits 2023 die Forschungskompetenz von Assembly Biosciences gesichert und Ende 2025 die exklusiven Rechte an den Helicase-Primase-Inhibitor-Programmen ABI-1179 und ABI-5366 gegen HSV-Infektionen erworben.
Das Engagement Gilead muss aufhorchen lassen. Gilead gehört zu den weltweit führenden Unternehmen im Bereich antiviraler Therapien und verfügt über umfassende Erfahrung bei der Entwicklung langfristig eingesetzter Medikamente. Die Übernahme der Entwicklungsverantwortung für die HSV-Kandidaten passt daher strategisch hervorragend zum bestehenden Geschäftsmodell.
Mit GS-1179 hat Gilead nun einen besonders vielversprechenden Kandidaten in der klinischen Weiterentwicklung. Gleichzeitig bleibt ABI-5366 als weiterer Bestandteil der Zusammenarbeit relevant und könnte die Grundlage für Medikamente mit noch längerer Wirkdauer legen. Das Gesamtpaket eröffnet dem Konzern damit zusätzliche Möglichkeiten, seine antivirale Pipeline langfristig auszubauen. Dass Gilead dieses Ziel verfolgt, ist kein Geheimnis und wurde mehrfach von Unternehmensvertretern bestätigt.
Assembly selbst kommentiert die jüngsten Entwicklungen uns gegenüber wie folgt.
Wir denken, sowohl 1179 als auch 5366 sind großartige Assets (...) Gileads Entscheidung könnte in Teilen mit längerfristigen strategischen Plänen begründet sein und wir bleiben begeistert von Gileads Vorhaben, die Entwicklung von 1179 fortzusetzen.
Die eigentliche Story: die neue Herpes-Franchise
In den vergangenen Monaten wurden mehrere Hinweise auf eine wesentlich umfassendere HSV-Strategie von Gilead zusammengetragen. Erstmals sucht der Konzern in Stellenanzeigen nach Personal für ein „Herpesvirus Research Team“. Das spricht dafür, dass Gilead eine eigene Forschungsstruktur aufbauen möchte, die über einen einzelnen Wirkstoff hinausgeht.
Dazu passt die bereits bestehende langfristige Forschungskooperation mit Assembly Biosciences. Sie verschafft Gilead Zugang zu einer spezialisierten antiviralen Forschungsplattform und eröffnet perspektivisch weitere Möglichkeiten im Bereich der Herpesviren.
Die strategische Bedeutung könnte erheblich sein. Zur Herpesvirusfamilie gehören neben HSV-1 und HSV-2 unter anderem das Epstein-Barr-Virus, das Cytomegalovirus und das Varizella-Zoster-Virus. Diese Erreger stehen für unterschiedliche Krankheitsbilder und medizinische Herausforderungen. Eine breitere antivirale Forschungsstrategie könnte Gilead deshalb langfristig Zugang zu zusätzlichen Märkten verschaffen.
Assembly verwies auf Investorenkonferenzen zuletzt auf seine eigene starke Research-Pipeline und stellte die Vorstellung weiterer neuer Entwicklungskandidaten in Aussicht. Gilead hält sich in seiner öffentlichen Kommunikation zum Thema Herpes derweil weiter bedeckt – vermutlich aus gutem Grund.
Ein weiterer Blockbuster eilt voran
Vor einigen Tagen wurde mit ABI-6260 ein zweiter Blockbuster-Kandidat gegen das tödliche Hepatitis D in Phase 2 überführt. Ebenso wie bei GS-1179 werden hier schon im vierten Quartal kommenden Jahres Ergebnisse erwartet, die aufgrund des etablierten Wirkmechanismus, der bisherigen Vergleichsdaten und erfolgreich abgeschlossener chronischer Toxizitätsstudien jedoch ebenfalls kaum mehr negativ überraschen dürften.
Anfang 2027 soll ABI-6250 in sogenannten Basket-Studien auch gegen primär biliäre Cholangitis (PBC) und primär sklerosierende Cholangitis (PSC) getestet werden. Experten sehen hier ebenfalls großes Potenzial. Allein für letztere Indikationen erwartet Assembly ein Spitzenumsatzpotenzial von mindestens 3 Milliarden US-Dollar.
Gilead besitzt wie bei allen Assembly-Programmen auch bei ABI-6250 das Recht auf eine Lizenz – in diesem Fall gegen eine Zahlung in Höhe von 90 Millionen US-Dollar nach Abschluss der Phase 2. Doch damit nicht genug: Assembly würde weiter am späteren Erfolg partizipieren, bis zu 330 Millionen US-Dollar an Meilensteinzahlungen sowie Lizenzgebühren von voraussichtlich zwischen 15 und 20 Prozent des Umsatzes vereinnahmen – für Assembly bedeutet das gigantische potenzielle Gewinne von mehreren hundert Millionen US-Dollar pro Jahr.
„Phantompreise“ an der Börse – wann schlägt Gilead zu?
Dass es auf kurz oder lang auf eine Übernahme Assemblys durch Gilead hinauslaufen wird, dürfte jedem einleuchten. Der größtmögliche Hebel zur Wertsteigerung wäre jetzt: Die Marktkapitalisierung Assemblys beläuft sich auf gerade mal 405 Millionen US-Dollar, während das schuldenfreie Unternehmen zum Jahresende noch über schätzungweise rund 370 Millionen US-Dollar allein an Cash verfügen wird.
Assembly besitzt 40 Prozent der Rechte an GS-1179 und damit allein bereits jetzt einen rNPV, der den aktuell gehandelten Enterprise Value um weit mehr als das Zehnfache übersteigen dürfte. Sollte Gilead abwarten, könnte dies strategisch gefährlich werden: Assembly agiert mittlerweile aus einer Position der Stärke und besitzt die Option, sich bei allen an Gilead auslizenzierten Programmen seinerseits wieder per Profit-Cost-Share erheblich zu beteiligen. Dass Gilead einem solchen Szenario zuvorkommen möchte, liegt auf der Hand. Der Konzern ist im Dilemma: Macht er seine neue Herpes-Offensive publik, gelangt damit auch Assembly verstärkt ins Rampenlicht.
Assembly Biosciences kaufen, halten oder verkaufen? Unsere Experten-Redaktion berichtet regelmäßig über Assembly Biosciences und informiert Dich in Echtzeit, wenn Handlungsbedarf besteht. Aktiviere dafür einfach unseren kostenlosen Aktien-Alarm und sichere Dir Deinen persönlichen Informationsvorsprung.
Assembly Biosciences weiterverfolgen – jetzt kostenlosen Aktien-Alarm aktivieren »
Fazit
Müsste man sich aktuell für nur eine Aktie entscheiden, könnte die Entscheidung aus meiner Sicht nicht klarer auf Assembly Biosciences fallen. Die Diskrepanz zwischen gehandeltem Enterprise Value und dem Wert von Pipeline und Research-Plattform könnte eklatanter kaum sein.
Das sehr komfortable Cashpolster, die bestehende Vertragsstruktur mit Gilead sowie extrem mächtige Kurskatalysatoren über die nächsten 1,5 Jahre sorgen auf Basis des aktuellen Aktienkurses unter 20 US-Dollar für ein einmalig günstiges Chance-Risiko-Verhältnis. Selbst unerwartete Rückschläge wie der Ausfall eines Entwicklungsprogramms wäre fundamental bei der Bewertung leicht zu verzeihen.
Ich sehe Assembly als langfristigen Value-Magneten und beabsichtige weiter, Volatilitäten aktiv zu handeln und Aktien mitunter auch zu veräußern. Unabhängig davon bin ich überzeugt, dass wir ausgehend vom aktuellen Niveau in einem Jahr wieder auf eine dreistellige Kurs-Performance blicken.
Darüber hinaus könnte der stark zurückgekommene Preis die Bereitschaft bei Assembly und seinen größten Investoren erhöhen, schon jetzt zu einem stolzen Premium von mehreren hundert Prozent zu verkaufen – und allen Aktionären einen hochlukrativen Exit zu bescheren.
Interessenkonflikt: Der Autor hält Aktien des besprochenen Unternehmens Assembly Biosciences in signifikantem Umfang. Somit besteht konkret und eindeutig ein Interessenkonflikt. Der Autor beabsichtigt, die Aktien – je nach Marktsituation auch kurzfristig – zu veräußern und könnte dabei von erhöhter Handelsliquidität profitieren.