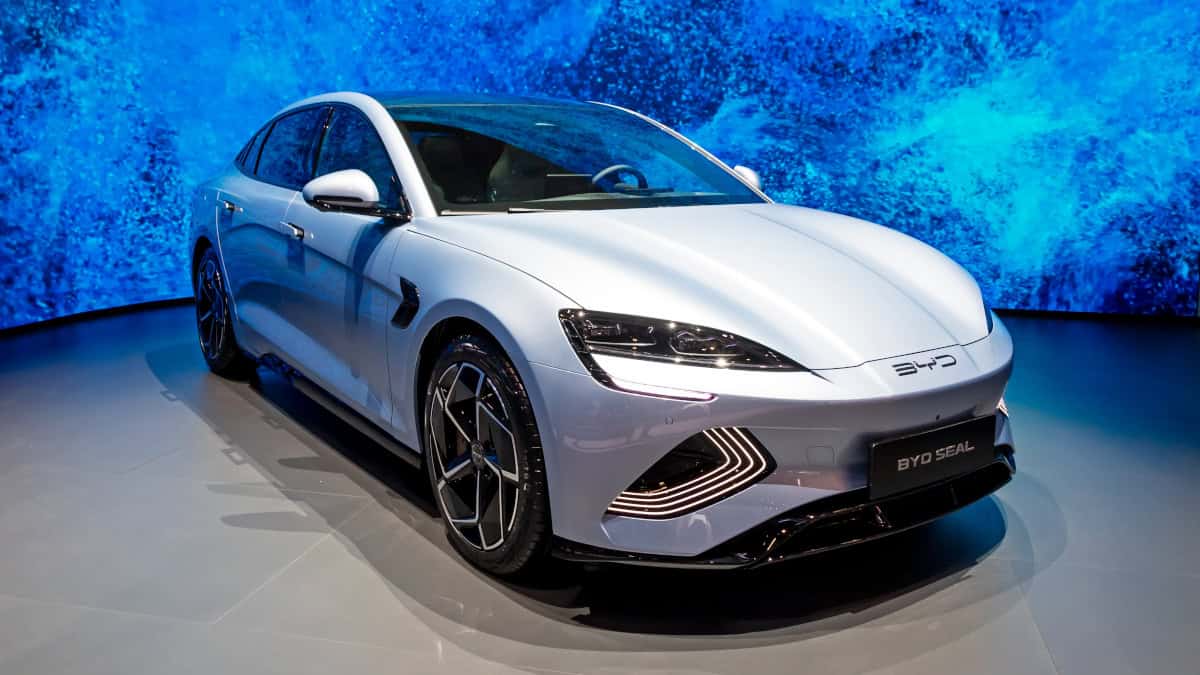
BYD-Aktie: Das Ausland boomt, doch der Kurs fällt weiter
Die BYD-Aktie geht mit einem kleinen Plus in die neue Woche. Am heutigen Montagmorgen kostete das Papier bei Lang & Schwarz 8,42 €, nachdem es am Freitag um 0,48% auf 8,34 € gefallen war und auf Wochensicht 3,7% abgegeben hatte. Seit Jahresbeginn summiert sich der Verlust damit auf 22%, und bis zum Jahrestief ist es nicht mehr weit. Gleichzeitig wächst das Geschäft im Ausland rasant, auf dem Pariser Autosalon hat BYD den Atto 8 für Europa vorgestellt, und am 29. Oktober folgen die Zahlen zum dritten Quartal. Damit stellt sich die Frage: Ist die Aktie so nah am Jahrestief eine Chance, oder bildet der Kurs die Risiken zu Recht ab?
Atto 8 kommt 2027
Der Atto 8 ist ein elektrischer SUV mit sieben Sitzen und einer 115-Kilowattstunden-Batterie der zweiten Generation. Nach WLTP soll er bis zu 653 Kilometer weit kommen. Mit passender Infrastruktur soll der Akku in fünf Minuten von 10 auf 70% laden, bis Ende 2027 plant BYD dafür 3.000 Schnellladestationen. In Europa soll das Modell im ersten Quartal 2027 starten, was es hierzulande kosten wird, hat BYD noch offengelassen.
Für die Zahlen der kommenden Quartale bringt der Atto 8 also noch nichts. Für mich zählt er trotzdem, weil BYD mit Schnellladen und Reichweite im lukrativen Segment der großen Familien-SUV angreift. Dazu soll das Werk in Ungarn zum Jahresende anlaufen. Fahrzeuge aus europäischer Produktion fallen nicht in gleicher Weise unter Importquoten. Dies ist wichtig, seit sich EU und China darauf verständigt haben, chinesische Hybridimporte auf 350.000 Fahrzeuge pro Jahr zu begrenzen.
Das Ausland trägt BYD
Im September hat BYD laut Unternehmensangaben 463.561 Fahrzeuge verkauft, 17% mehr als ein Jahr zuvor und so viele wie in keinem anderen Monat dieses Jahres. Außerhalb Chinas stieg der Absatz um mehr als 150%, fast 40% der Auslieferungen gingen ins Ausland. Das Management rechnet inzwischen mit 1,9 bis 2 Millionen Auslandsverkäufen in diesem Jahr. Im Januar hatte das Ziel noch bei 1,3 Millionen gelegen.
Die Schwachstelle liegt in China. Nach neun Monaten kommt BYD auf 3.131.576 Fahrzeuge, das sind 3,94% weniger als im Vorjahreszeitraum. Vom Gesamtziel von 5 bis 5,5 Millionen Fahrzeugen ist der Konzern damit weit entfernt. Der chinesische Pkw-Markt schrumpfte im September um 28,1%, und das war bereits der zwölfte Rückgang in Folge. Aus meiner Sicht erklärt das, warum der Markt die Exporterfolge bisher kaum belohnt: Sie gleichen die Schwäche im Heimatmarkt zwar teilweise aus, bei den Stückzahlen bleibt unter dem Strich aber ein Minus.
Hohe Erwartungen an Quartalszahlen
Für das dritte Quartal erwarten Analysten im Schnitt einen Gewinn je Aktie von 1,30 Yuan nach 0,94 Yuan im Vorjahresquartal. Der Umsatz soll um rund 10,2% auf 234,80 Milliarden Yuan steigen. Goldman Sachs rechnet mit 47% mehr Nettogewinn, also mit 11,5 Milliarden Yuan, und begründet das unter anderem mit einem höheren Marktanteil bei elektrifizierten Neuwagen in China. Die Bank bleibt bei ihrer Kaufempfehlung mit einem Kursziel von 134 HK$. Die Citigroup schätzt den Quartalsgewinn sogar auf 12,95 Milliarden Yuan.
Zugleich senken einige Häuser ihre Kursziele. CGS International nahm das Ziel am 7. Oktober von 14,53 US$ auf 13,20 US$ zurück und blieb bei "Buy". Auch Bernstein senkte das Kursziel und bestätigte die Kaufempfehlung.
Bewertung nach dem Kursrutsch
Gemessen am Konsens kommt BYD für das Geschäftsjahr 2026 auf ein Forward-KGV von rund 15. Für 2026 erwarten Analysten einen Gewinn je Aktie von 4,30 Yuan, für 2027 von 5,57 Yuan. Das wäre ein Plus von fast 30%. Im Vergleich mit hoch bewerteten Elektroautobauern wie Tesla oder NIO wirkt BYD günstig. Die profitablen chinesischen Volumenhersteller Geely und Great Wall sind dagegen niedriger bewertet. Ich halte BYD damit für eher fair als günstig bewertet, solange der Gewinnsprung nur in den Prognosen steht.
Charttechnisch ist das Bild klar angeschlagen. Die Aktie notiert rund 17,6% unter ihrer 200-Tage-Linie und hat in vier Wochen 9,1% verloren. Mehr Stabilität sehen Charttechniker erst, wenn die Aktie die Marke von 10 € zurückerobert.
Fazit
Für mich passt der Kurs von BYD derzeit nicht zum Tempo im Auslandsgeschäft. Er spiegelt aber das reale Problem eines schrumpfenden Heimatmarkts wider. Mit dem Atto 8 und dem Werk in Ungarn kann BYD die Abhängigkeit von China und von Importquoten verringern, wirksam wird das aber erst ab 2027. Entscheidend wird nun sein, ob BYD am 29. Oktober den erwarteten Gewinnsprung liefert und zeigt, dass die Exporte auch die Marge stützen. Bleiben die Zahlen hinter den Schätzungen zurück, könnte der Kurs unter das Jahrestief fallen. Gelingt der Sprung, wirkt die Bewertung angesichts des für 2027 erwarteten Gewinnwachstums aus meiner Sicht vertretbar. Bestehende Aktionäre könnten an ihrer Position festhalten. Wer neu einsteigen will, könnte die Quartalszahlen zunächst von der Seitenlinie aus abwarten, weil der Abwärtstrend noch intakt ist. Interessant könnte ein Einstieg werden, wenn die Zahlen überzeugen und die Aktie die charttechnisch wichtige Hürde zurückerobert.
BYD kaufen, halten oder verkaufen? Unsere Experten-Redaktion berichtet regelmäßig über BYD und informiert Dich in Echtzeit, wenn Handlungsbedarf besteht. Aktiviere dafür einfach unseren kostenlosen Aktien-Alarm und sichere Dir Deinen persönlichen Informationsvorsprung.
BYD weiterverfolgen – jetzt kostenlosen Aktien-Alarm aktivieren »