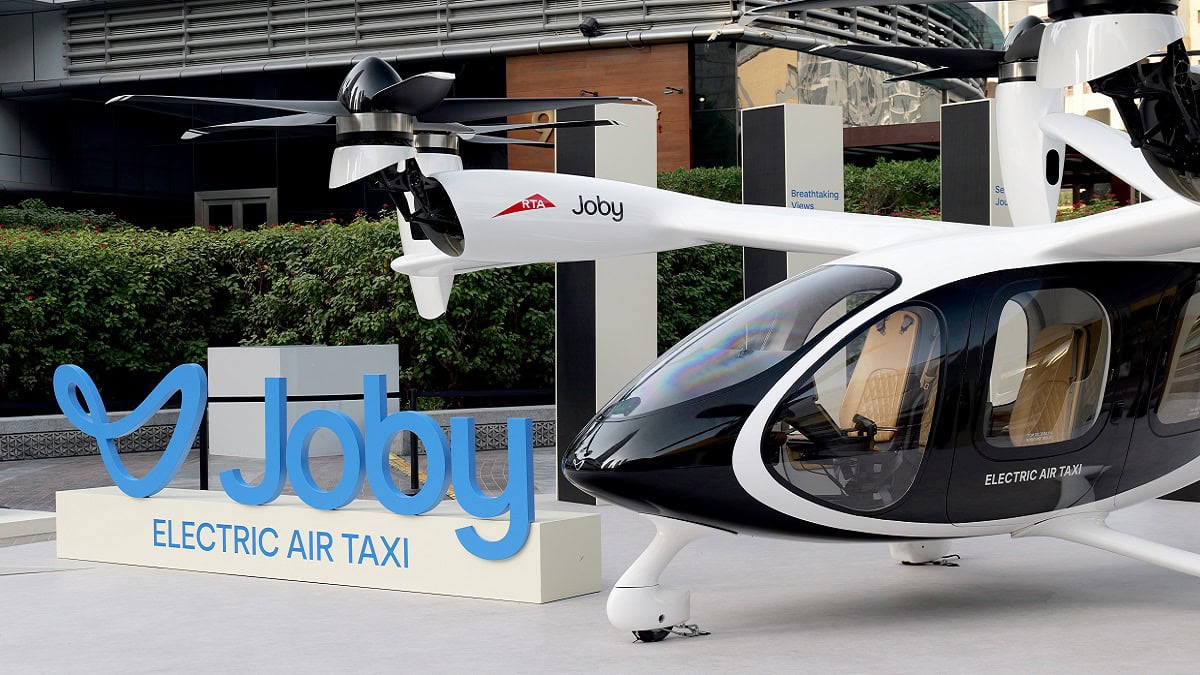
Joby Aviation-Aktie: Große Vision, lange Wartezeit – ist sie jetzt interessant?
Zulassung bleibt die größte Hürde
Joby kommt bei der Zertifizierung langsamer voran als erhofft. Eine FAA-Zulassung könnte sich bis Ende 2027 oder sogar 2028 verzögern. Konkurrent Archer Aviation sieht sich im Zulassungsrennen bereits vorn.
Echte Top-Rendite: Als Mitglied bei sharedealsPlus profitierst Du von wahren Börsenstars (+13.000% in 7 Jahren) und den richtigen Aktientipps zur richtigen Zeit!
Produktion und Infrastruktur wachsen
Joby verfügt über fünf flugfähige Maschinen, zwölf weitere befinden sich in Produktion. Die Fertigung wird schrittweise ausgebaut, bleibt jedoch kostspielig. Toyota unterstützt das Unternehmen mit Technologie und einer geplanten weiteren Investition von 250 Millionen US-Dollar.
Parallel entstehen neue Start- und Landeplätze in den USA und internationalen Märkten. Erste kommerzielle Passagierflüge sollen schrittweise über staatliche Pilotprogramme vorbereitet werden. Auch autonome Flugtechnologie und Wasserstoffantriebe könnten langfristig zusätzliche Geschäftsmöglichkeiten eröffnen.
Verteidigungsgeschäft erweitert das Portfolio
Mit der geplanten Übernahme von Resonant Sciences für rund 500 Millionen US-Dollar will Joby seine Kompetenzen in den Bereichen Antrieb, Autonomie und Verteidigungstechnologie verbinden. Resonant erzielt mehr als 100 Millionen US-Dollar Jahresumsatz und arbeitet Berichten zufolge profitabel. Allerdings wirft die Übernahme Fragen zur strategischen Ausrichtung auf.
Hoher Kapitalbedarf trotz wachsender Umsätze
Im zweiten Quartal erzielte Blade, Jobys Beteiligung im Bereich Premium-Lufttransport, einen Umsatz von 36,2 Millionen US-Dollar, ein Plus von 50 Prozent gegenüber dem Vorjahr. Für 2026 erwartet Joby insgesamt 115 bis 125 Millionen US-Dollar Umsatz.
Dem stehen hohe Kosten gegenüber. Der bereinigte EBITDA-Verlust lag im zweiten Quartal bei 197 Millionen US-Dollar. Ende Juni verfügte das Unternehmen über liquide Mittel und Wertpapiere von 2,3 Milliarden US-Dollar. Eine zusätzliche Kapitalaufnahme über bis zu 750 Millionen US-Dollar soll den Ausbau finanzieren, birgt jedoch Verwässerungsrisiken für Aktionäre.
Langfristiges Potenzial trifft auf Geduldsprobe
Die Kommerzialisierung dauert länger als ursprünglich geplant. Auch angekündigte Fortschritte in Saudi-Arabien und den Vereinigten Arabischen Emiraten scheinen sich zu verzögern. Die Übernahme von Resonant Sciences eröffnet zwar zusätzliche Umsatzchancen, erschwert aber die Bewertung der strategischen Prioritäten.
Langfristig bleibt das Potenzial elektrischer Flugtaxis attraktiv, zumal die Bewertung der Aktie inzwischen moderater erscheint. Ohne konkrete Fortschritte bei der Zulassung könnte eine nachhaltige Kurserholung jedoch bis 2027 oder 2028 auf sich warten lassen.
Joby Aviation kaufen, halten oder verkaufen? Unsere Experten-Redaktion berichtet regelmäßig über Joby Aviation und informiert Dich in Echtzeit, wenn Handlungsbedarf besteht. Aktiviere dafür einfach unseren kostenlosen Aktien-Alarm und sichere Dir Deinen persönlichen Informationsvorsprung.
Joby Aviation weiterverfolgen – jetzt kostenlosen Aktien-Alarm aktivieren »
Fazit
Joby Aviation bietet langfristige enorme Chancen, bleibt kurzfristig aber mit erheblichen Zulassungs- und Finanzierungsrisiken konfrontiert. Für geduldige Anleger dürfte die Aktie interessant sein, sofern sie weitere Verzögerungen und mögliche Kapitalverwässerungen verkraften können.
Tipp: Mit unserem kostenlosen Themen-Alarm bleibst Du über spannende Aktien-Chancen wie diese jederzeit exklusiv informiert.