General Motors-Aktie: Günstige Chance auf Verbrenner zu setzen
Der Motor läuft!
GM hat für das dritte Quartal in fast jedem Bereich geglänzt: Der Konzernumsatz stieg im Vergleich zum Vorjahreszeitraum um knapp 3% auf 50 Milliarden US$. Erwartet wurden nur 48,8 Milliarden US$. Das bereinigte Betriebsergebnis stieg um 21,6% auf 4,11 Milliarden US$, während die operative Marge auf 8,2% anzog. Das ist herausragend für die Automobilbranche.
Der Nettogewinn vervielfachte sich nahezu von 1,3 Milliarden US$ auf 3,3 Milliarden US$. Das bereinigte Ergebnis je Aktie übertraf mit 3,70 US$ (+32,2% YoY) die deutlich niedrigeren Wall-Street-Erwartungen von etwa 3,60 US$. Was war konkret der Treiber?
Amerikaner kaufen
Haupttreiber für die guten Zahlen war die die Heimatregion. GM North America steigerte das Ergebnis um 43% auf 3,6 Milliarden US$ bei einer Marge von 8,7%. Die Neuausrichtung im Elektrofahrzeug-Segment senkte zudem operative Verluste im EV-Bereich. General Motors konzentriert sich bewusst auf den Verkauf von Verbrennerautos, denn was es verstanden hat, ist: mit China kann man im EV-Segment eben nicht mithalten.
Und damit Du keine Zahlen der laufenden Berichtssaison mehr verpasst, abonniere doch unseren kostenlosen SD Insider Newsletter!
Verbrenner statt EVs
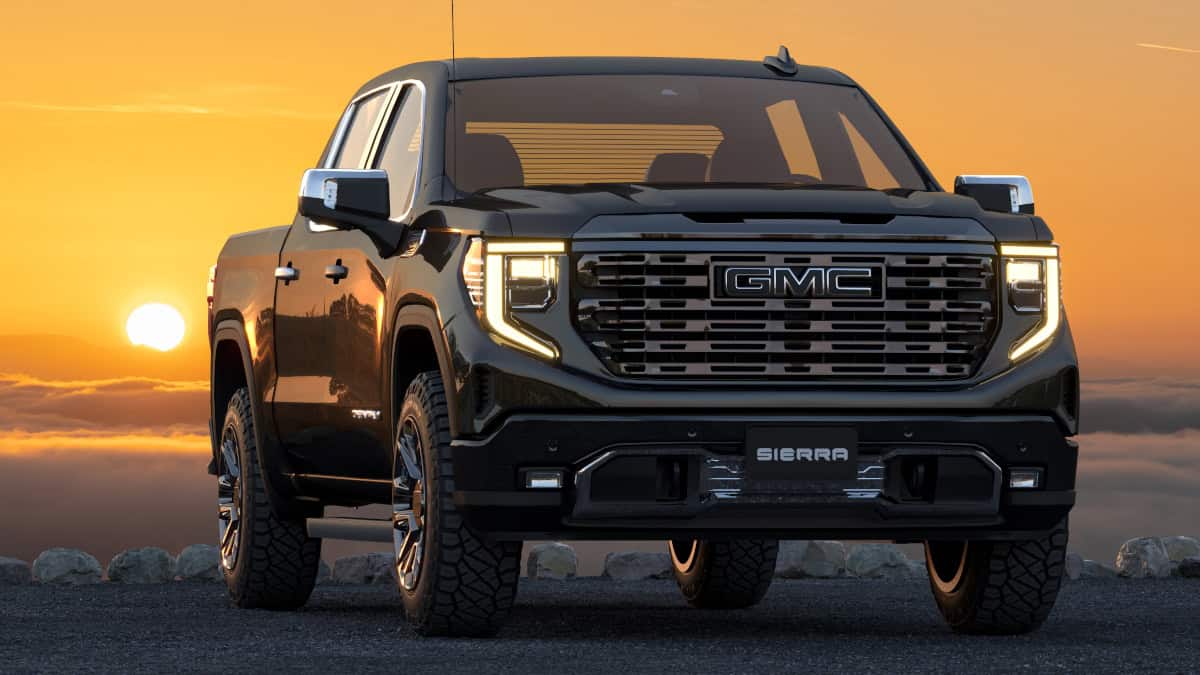
Genial waren die Zahlen deshalb, weil die Auslieferungen von E-Autos in den USA im 3. Quartal eigentlich stark zurückfielen. Verbrenner-Pickups (GMC Sierra, Chevy Silverado) sowie günstige Kompakt-SUVs (Chevy Trax) verkaufen sich besser und sind schlichtweg margenstärker. Dadurch stieg der Nettogewinn von 1,3 Milliarden US$ im Vorjahr auf 3,3 Milliarden US$. GM erzielt somit deutlich mehr Gewinn pro verkauftem Fahrzeug und das dürfte sich so fortsetzen.
Getragen vom starken operativen Cashflow im Autogeschäft (8 Milliarden US$) hob der Vorstand die Guidance für den bereinigten Free Cashflow für das Gesamtjahr 2026 von zuvor 9,5 bis 11,5 Milliarden US$ auf 11,5 bis 12,5 Mrd. US$ an.
Sorgenkind und Bilanzkennzahlen
Doch während Nordamerika mehr oder weniger überraschend boomt, bleibt das internationale Geschäft ein Bremsklotz und somit ein reales Risiko. Der operative Gewinn von GM International brach um enttäuschende 87% auf 28 Millionen US$ ein, belastet durch den harten Wettbewerb in China, wo der anteilige Gewinn der Joint Ventures um rund 60% auf 32 Millionen US$ zurückging.
Auf der Bilanzseite verbleibt die fundamentale Verschuldung im Automobilsektor auf beherrschbarem Niveau, unterstützt durch die solide Liquidität. Die Aktie, die nach einer Rally von rund +45% im Jahresverlauf 2026 zuletzt bei knapp 76 US$ notierte, weist mit einem erwarteten KGV von ca. 5,5 weiterhin eine optisch sehr günstige Bewertung auf.
Aggressive Aktienrückkäufe
Ein deutliches Signal an die Aktionäre setzt das Management mit der Genehmigung eines neuen, zeitlich unbegrenzten Aktienrückkaufprogramms über 20 Milliarden US$ – das entspricht über einem Viertel der aktuellen Marktkapitalisierung und wird zukünftige Anleger erfreuen.
Robo-Zukunftswette
Nicht ganz unwichtig ist bei GM die Abteilung der autonomen Technologien. General Motors fährt hier strategisch gesehen zweigleisig. Während das fortschrittliche Fahrerassistenzsystem Super Cruise bereits heute handfeste Erträge liefert – im 3. Quartal 2026 kletterte der damit erzielte Umsatz im Jahresvergleich um rund 60% auf Kurs der Jahreszielmarke von 400 Millionen US$, bleibt die vollautonome Robotaxi-Tochter namens Cruise operativ ein Investitionsthema.
Nach Sicherheitsvorfällen Ende 2023 und einer drastischen Konsolidierung der F&E-Ausgaben testet Cruise wieder flächendeckend mit Sicherheitsfahrern, um die kommerziellen Genehmigungen zurückzuerlangen. Höhere Software-Ausgaben belasten kurzfristig die Marge, doch strategisch setzt CEO Mary Barra auf die mittelfristige Skalierung: Neben dem schrittweisen Wiederaufbau des Robotaxi-Dienstes plant GM, die Cruise-Technologie ab ca. 2028 für vollautonomes Fahren in Serien-Pkw. Ergebnisrelevante Gewinne aus dem Robotaxi-Betrieb erwarten Analysten daher erst gegen Ende der Dekade (ab 2028–2030).
Echte Top-Rendite: Als Mitglied bei sharedealsPlus profitierst Du von wahren Börsenstars (+13.000% in 7 Jahren) und den richtigen Aktientipps zur richtigen Zeit!
ℹ️ General Motors in Kürze
- General Motors, kurz GM, (WKN: A1C9CM) ist der größte amerikanische Automobilhersteller und vertreibt die Marken Chevrolet, Buick, GMC, Cadillac, Baojun und Wuling.
- Neben dem Hauptsitz in Detroit unterhält der Konzern weltweit Produktionsstätten.
- Aktuell beträgt die Marktkapitalisierung rund 67 Milliarden US$.
General Motors kaufen, halten oder verkaufen? Unsere Experten-Redaktion berichtet regelmäßig über General Motors und informiert Dich in Echtzeit, wenn Handlungsbedarf besteht. Aktiviere dafür einfach unseren kostenlosen Aktien-Alarm und sichere Dir Deinen persönlichen Informationsvorsprung.
General Motors weiterverfolgen – jetzt kostenlosen Aktien-Alarm aktivieren »
Fazit
General Motors ist für die Marge, die es leistet (über 8%) mit einem erwarteten KGV von 5,5 auf die nächsten 12 Monate recht günstig bewertet. Der Dip ist eine gute Chance an einem Autokonzern zu partizipieren, das sich erstaunlich gut macht im aktuellen Umfeld im Vergleich zur Konkurrenz. Selbstverständlich nimmt man mit der Chance auch ein reales Risiko in Kauf, aber zumindest scheint es beruhigend, dass GM so gut im Heimatmarkt performt und finanziell ebenfalls gut dasteht.